Gastos deducibles del autónomo: qué entra, qué no y cómo se registran en Agentia
Índice de contenidos
Cada factura de tu actividad plantea dos preguntas: si reduce tu renta en el IRPF y si puedes recuperar su IVA. No tienen la misma respuesta, y los problemas con Hacienda rara vez vienen de gastos inventados: vienen de gastos reales mal justificados o deducidos por encima de lo que permite la norma. Esta guía resume la norma para el autónomo en estimación directa, lo que suele rechazarse y cómo se registra cada gasto en Agentia Contable.
Qué exige la norma para deducir un gasto
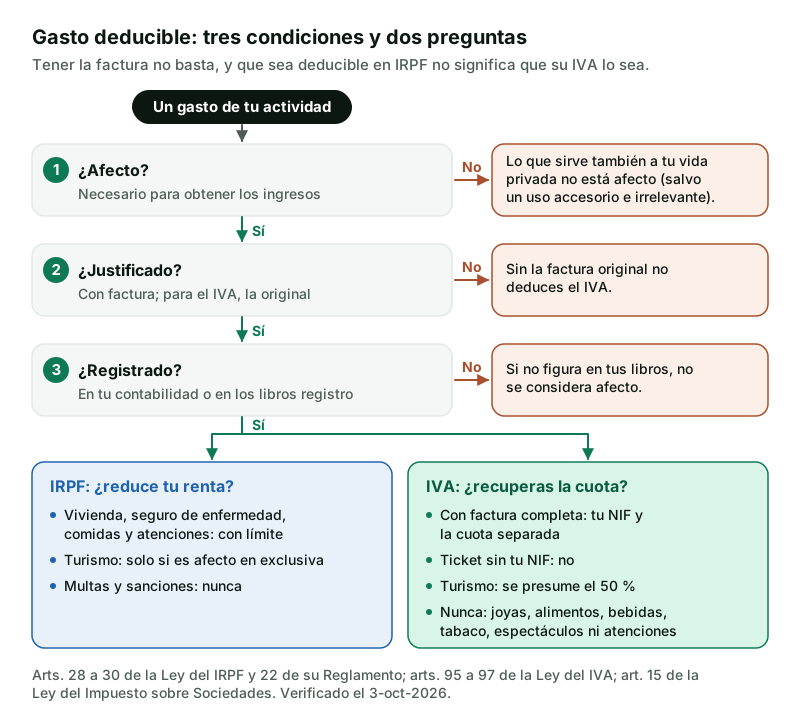
El rendimiento se calcula con las reglas del Impuesto sobre Sociedades más las especiales de la Ley del IRPF para la estimación directa (artículo 28.1 de la Ley 35/2006). Tres condiciones se repiten en todo gasto:
- Afecto. El bien o servicio es necesario para obtener los ingresos (artículo 29). Lo que sirve a la vez a la actividad y a tu vida privada no está afecto, salvo un uso privado accesorio e irrelevante; para los turismos ni eso vale, salvo los casos del artículo 22.4 del Reglamento del IRPF (vehículos mixtos de mercancías, transporte de viajeros, autoescuelas o agentes comerciales).
- Justificado. En el IVA solo deduce quien tiene la factura original (artículo 97 de la Ley del IVA). En el IRPF la factura es el medio de prueba prioritario, no privilegiado: si Hacienda cuestiona la operación, te toca probar que fue real (artículo 106.4 de la Ley General Tributaria).
- Registrado. Lo que no figura en tu contabilidad o en los libros registro no se considera afecto (artículo 22.2 del Reglamento del IRPF y 95.Dos de la Ley del IVA).
Lo que entra, con sus límites
| Gasto | IRPF | IVA |
|---|---|---|
| Cuota de autónomos | Deducible | Sin IVA |
| Alquiler, suministros del local, material, software, asesoría | Deducibles si están afectos | Deducible con factura completa |
| Suministros de la vivienda donde trabajas | 30 % de la parte proporcional a los metros de la actividad, salvo prueba de otro porcentaje (art. 30.2.5.ª b LIRPF) | No deducible (art. 95 LIVA) |
| Seguro de enfermedad (tú, cónyuge e hijos menores de 25 años convivientes) | 500 € por persona y año; 1.500 € con discapacidad (art. 30.2.5.ª a LIRPF) | Sin IVA |
| Tus comidas por trabajo | Límites diarios de las dietas, en hostelería y con pago electrónico (art. 30.2.5.ª c LIRPF) | Solo si es deducible en IRPF (art. 96.Uno.6.º LIVA) |
| Atenciones a clientes o proveedores | Hasta el 1 % de la cifra de negocios (art. 15.e LIS) | No deducible (art. 96.Uno.5.º LIVA) |
| Turismo y sus gastos (combustible, peajes, aparcamiento, reparaciones) | Solo afecto en exclusiva (art. 22 RIRPF) | Presunción del 50 %; 100 % en mixtos de mercancías, transporte de viajeros, autoescuelas o agentes comerciales (art. 95.Tres LIVA) |
| Gastos de difícil justificación (solo simplificada) | 5 % del rendimiento neto, tope 2.000 € al año (art. 30 RIRPF) | — |
La simplificada se aplica hasta 600.000 € de cifra de negocios del año anterior (artículo 30.1). El 50 % del coche es una presunción: deducir más exige probar el uso real; la declaración y la contabilización no bastan (artículo 95.Tres.4.ª). Las comidas y los desplazamientos tienen guía propia: Dietas y desplazamientos del autónomo en 2026.
Lo que no entra
- Multas y sanciones, y los recargos del periodo ejecutivo o por declarar fuera de plazo (artículo 15.c de la Ley del Impuesto sobre Sociedades).
- Donativos y liberalidades (artículo 15.e): el regalo sin relación con los ingresos no es gasto.
- Gastos personales: ropa de calle, la compra de casa, el móvil de la familia.
- Aportaciones a mutualidades del propio empresario (artículo 30.2.1.ª de la Ley del IRPF), salvo las que sustituyen al RETA, con su límite.
- En el IVA, nunca la cuota de joyas, alimentos, bebidas y tabaco, espectáculos ni atenciones a clientes, asalariados o terceros (artículo 96.Uno de la Ley del IVA), por correcta que sea la factura.
El justificante: factura completa, simplificada o ticket
Para deducir IVA hace falta la factura original (artículo 97.Uno de la Ley del IVA), y nunca más cuota de la que consigna por separado (97.Tres). La factura completa lleva número y serie, fecha, nombre y NIF del emisor y del destinatario, domicilios, descripción, tipo y cuota separada (artículo 6 del Reglamento de facturación). Un ticket es casi siempre una factura simplificada: hasta 400 € con IVA y, en hostelería, transporte de viajeros, aparcamientos, peajes y comercio al por menor, hasta 3.000 € (artículo 4). Lleva los datos del emisor, qué se compró, el tipo y el total (artículo 7.1), pero no tu NIF ni la cuota separada: justifica el gasto en IRPF y no deduce su IVA, salvo que pidas que añadan tu NIF, tu domicilio y la cuota (artículo 7.2).
Los errores más frecuentes
- El IVA de un ticket sin NIF: el gasto puede ser real y el IVA, no deducible.
- El coche al 100 % sin ser mixto, transportista o agente comercial: en IRPF un turismo con uso privado no está afecto; en IVA se presume el 50 %.
- Toda la luz de casa: con 100 m² y un despacho de 15 m², la base es el 30 % del 15 %, un 4,5 % de la factura.
- Facturas registradas tarde: el IVA se deduce en trimestres posteriores, hasta cuatro años (artículo 99.Tres de la Ley del IVA), pero dejando constancia.
Cómo se hace en Agentia Contable
Por dónde entra un gasto
Todo documento externo pasa por Documentos › Captura: buzón de correo de la
organización (facturas+alias@…), aplicación móvil, carpeta sincronizada, API,
portal del proveedor y subida manual. Cada fichero se guarda una sola vez (huella SHA-256). Desde cada entrada decides: «Extraer factura con IA» (para PDF), «Registrar factura a mano…», marcarla como «Gasto de empleado» si el ticket lo pagó un trabajador, o «Marcar como procesada con…» una factura o un asiento existentes. Descartar exige un motivo.
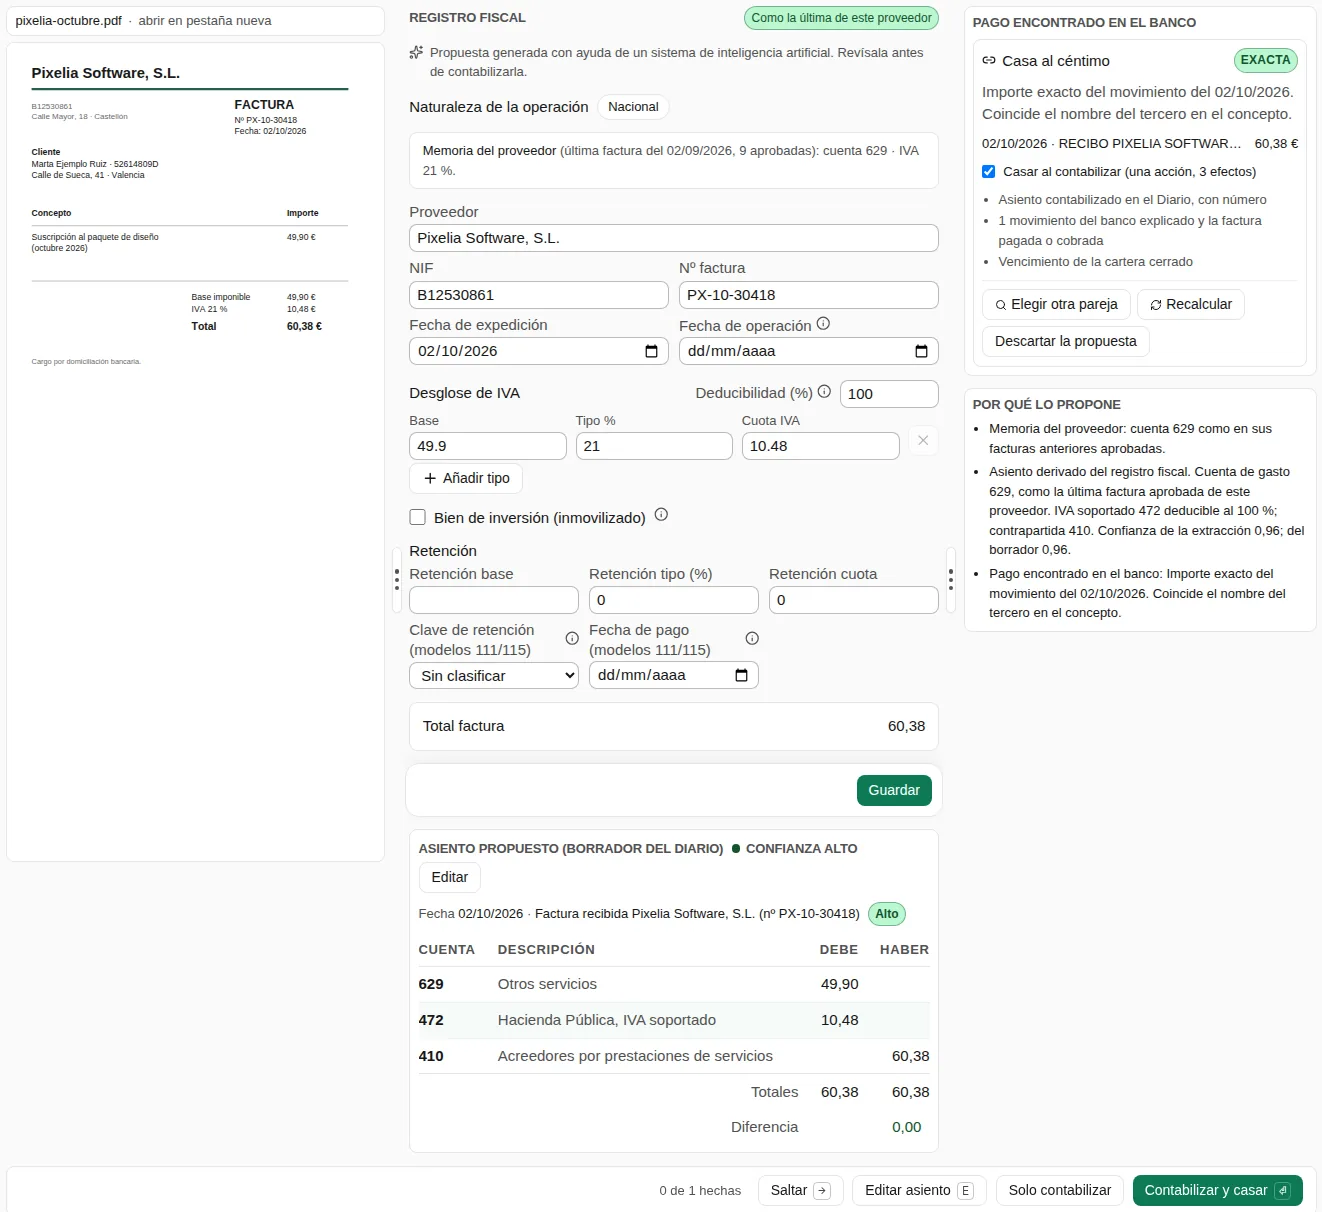
El puesto diario es Contabilidad › Subir facturas: arrastras los PDF, la IA lee cada uno, propone el registro fiscal y el asiento y busca el pago en el banco; tú confirmas con «Contabilizar y casar» o «Solo contabilizar», «Saltar» la deja guardada sin asiento para retomarla desde «Por contabilizar» en la Revisión del Diario, y «Dejar para esta noche» la manda al lote nocturno, a mitad de coste.
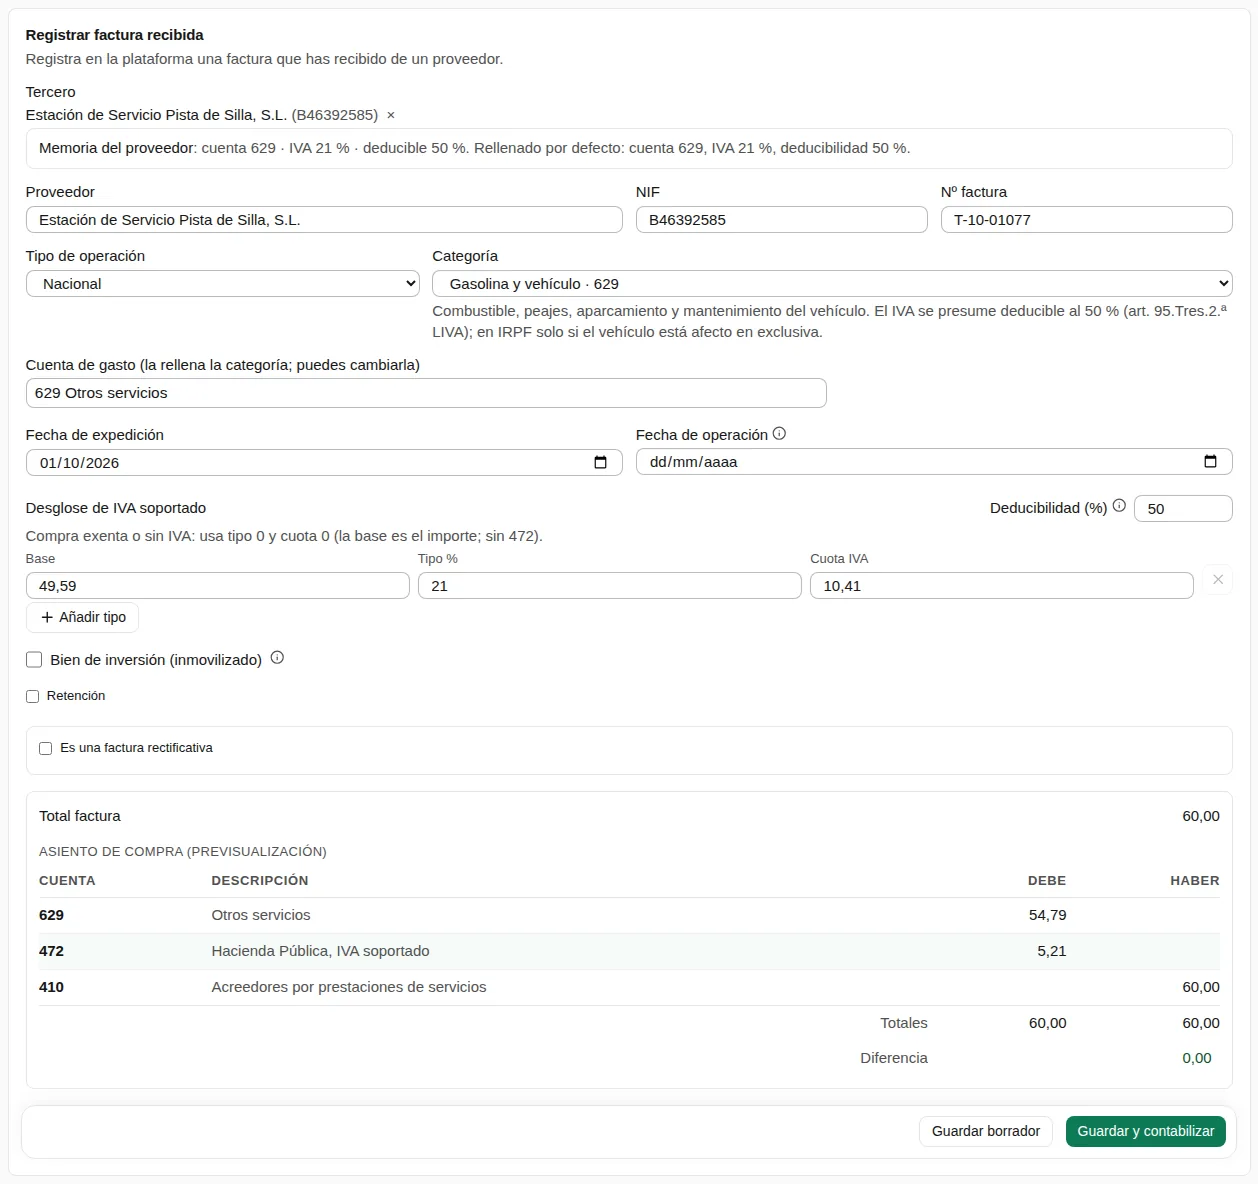
Lo que prefieres teclear va por Contabilidad › Nueva factura recibida. Con un proveedor con historial aparece la «Memoria del proveedor»: deducibilidad, tipo de IVA y clave de retención de su última factura contabilizada se rellenan por defecto, y la pantalla dice qué rellenó. Los tickets de tus empleados van a Nóminas › Gastos de empleados.
La categoría y la cuenta
En Mi organización › Categorías cada categoría nombra una cuenta del plan en tu lenguaje y anota su tratamiento en IVA e IRPF. «Poner las categorías de autónomo» crea 29 habituales: «Cuota de autónomos» (642, sin IVA), «Suministros de la vivienda (parte afecta)» (628, IVA no deducible, IRPF deducible en parte), «Gasolina y vehículo» (629, IRPF deducible al 50 %), «Multas y gastos excepcionales» (678, no deducible)… y puedes crear las tuyas.
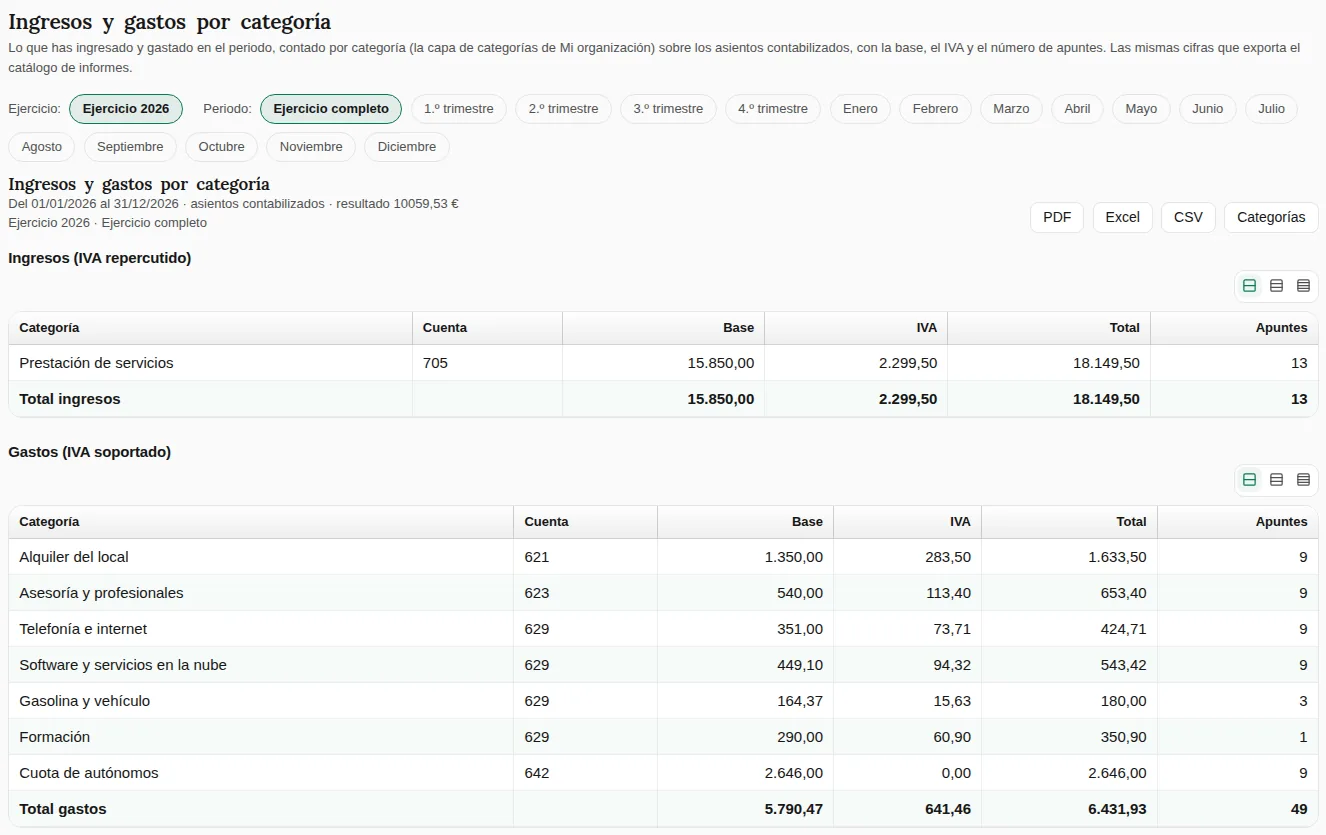
En la factura a mano eliges la «Categoría» y la «Cuenta de gasto» se rellena sola (puedes cambiarla; si no es del grupo 6, avisa). La categoría viaja con el apunte, también en las propuestas del banco y en las reglas, y en la Bandeja se cambia mientras el asiento sea borrador. Contabilidad › Ingresos y gastos por categoría cuenta lo ingresado y gastado sobre los asientos contabilizados, con base, IVA y número de apuntes.
El tratamiento fiscal de la categoría es informativo: la deducibilidad se decide factura a factura, en el registro fiscal.
El registro fiscal: dónde se decide el IVA deducible
Cada factura recibida tiene, además del asiento, un registro fiscal con los datos de los libros de la AEAT. En el desglose de IVA, «Deducibilidad (%)» (100 por defecto) fija qué parte de la cuota deduces; el resto va a mayor gasto. Para el coche, un 50 %; para un ticket sin tu NIF, un 0 %. «Bien de inversión (inmovilizado)» manda el IVA deducible a las casillas 30/31 del 303 en vez de a las 28/29.
En la ficha del asiento, el bloque «AEAT · registro normalizado y reflejo en modelos» afina «Clave de régimen», «Tipo de factura», «Fecha de recepción» (fija el periodo del libro), «Factura simplificada» y «Deducir en periodo posterior» con su «Periodo de deducción».
La cuota deducible de cada línea la calcula y guarda la base de datos con una regla única: cero si la factura es simplificada, exenta, con recargo de equivalencia o con clave sin deducción; si no, la cuota por el porcentaje.
Nada se contabiliza sin tu revisión
La IA propone; una persona registra. En el Lote de facturas cada factura cae en «Listo para verificar» (confianza alta, sin anomalías, proveedor conocido), «Necesita decisión» o «Ilegibles y duplicadas». «Verificar e incorporar las N» las registra en el libro con tu firma y deja los asientos en borrador en la Revisión del Diario, con su origen, su evidencia y el asiento editable. Solo una regla tuya con la doble llave (la organización lo permite y la regla lo pide) contabiliza sola, y queda en «Hecho solo» para revisarla o deshacerla.
El gasto sin factura
Un cargo del banco al que no llegará factura se resuelve en la Bandeja del banco con «No habrá factura (gasto con justificante bancario)» o, en el extracto, con «Contabilizar como gasto sin factura (no deducible)»: se contabiliza sin IVA en la cuenta de gasto (629 si no indicas otra), con la nota «Sin factura (no deducible)» y el extracto como justificante. Lo que cuente en IRPF lo decide tu asesor.
Cómo llega al 303 y al 130
En Fiscal › IVA · Modelo 303 las casillas se calculan sobre el registro fiscal de las facturas del periodo (por fecha de recepción o, si falta, de expedición): las interiores corrientes van a la 28/29, los bienes de inversión a la 30/31. Bajo cada casilla, «¿De dónde sale?» lista los registros que la componen, con lo que aporta cada uno y el enlace a la factura. Las casillas admiten ajustes manuales y el modelo genera el fichero.
En Fiscal › IRPF · Modelo 130 la casilla 01 toma todo el grupo 7 y la 02 todo el grupo 6 de los asientos contabilizados desde el 1 de enero hasta el fin del trimestre, sin regularización ni cierre. El modelo avisa de lo que no sabe: que en la simplificada la 02 incluye el 5 % de difícil justificación, que Agentia no calcula, y que la 01 y la 02 arrastran los subgrupos 76, 77 y 67 (donde van las multas). Cada casilla es editable; del 130 no se genera fichero.
Qué mejora respecto a otros programas
- Nada se contabiliza sin revisión humana; la única excepción son tus reglas deterministas con la doble llave.
- Una sola cifra de IVA deducible por línea, calculada en la base de datos y leída por asiento, libro, fichero LSI y 303: el modelo no se recalcula aparte.
- La categoría une contabilidad e informe: la elección que rellena la cuenta alimenta «Ingresos y gastos por categoría».
- Trazabilidad de la casilla a la factura en el 303, y del borrador a su origen en la Revisión del Diario.
Lo que Agentia no hace (todavía)
- No decide la afectación: «Afectación de vehículos a la actividad», en el perfil fiscal («Sin vehículos afectos», «Afectación parcial — 50%», «Afectación exclusiva — 100%»), guarda tu criterio pero no se aplica a ninguna factura ni modelo; el porcentaje de cada gasto del coche lo pones tú en «Deducibilidad (%)».
- No calcula los límites del IRPF (el 30 % de la vivienda, los 500 € del seguro, el 1 % de las atenciones, tus comidas, el 5 % de difícil justificación) ni excluye del 130 los gastos no deducibles: la 02 suma el grupo 6 entero y avisa; el ajuste lo hace tu asesor.
- No marca un ticket como simplificado por sí sola: «Factura simplificada» y la deducibilidad las confirmas tú.
- No presenta en la Sede de la AEAT: genera el fichero del 303 y tú lo subes; el 130 se calcula sin fichero.
Fuentes
- Ley 35/2006, de 28 de noviembre, del IRPF, artículos 28 (remisión al Impuesto sobre Sociedades), 29 (elementos afectos) y 30 (estimación directa, redacción de la Ley 6/2017 vigente desde el 1-ene-2018). Texto consolidado BOE-A-2006-20764, actualizado a 2-oct-2026. Verificado el 3-oct-2026.
- Reglamento del IRPF, Real Decreto 439/2007, de 30 de marzo, artículos 22 (elementos afectos y vehículos) y 30 (simplificada, redacción del Real Decreto 633/2015). Texto consolidado BOE-A-2007-6820, actualizado a 2-oct-2026. Verificado el 3-oct-2026.
- Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades, artículo 15 (gastos no deducibles). Texto consolidado BOE-A-2014-12328, actualizado a 3-sep-2026. Verificado el 3-oct-2026.
- Ley 37/1992, de 28 de diciembre, del IVA, artículos 95 (limitaciones), 96 (exclusiones), 97 (requisitos formales) y 99.Tres (deducción en periodos posteriores). Texto consolidado BOE-A-1992-28740, actualizado a 2-oct-2026. Verificado el 3-oct-2026.
- Ley 58/2003, de 17 de diciembre, General Tributaria, artículo 106.4 (la factura como medio de prueba prioritario). Texto consolidado BOE-A-2003-23186, actualizado a 30-sep-2026. Verificado el 3-oct-2026.
- Reglamento de facturación, Real Decreto 1619/2012, de 30 de noviembre, artículos 4, 6 y 7 (facturas simplificadas y contenido de la factura). Texto consolidado BOE-A-2012-14696, actualizado a 31-mar-2026. Verificado el 3-oct-2026.
¿Te ha resultado útil esta guía? Suscríbete y te avisamos cuando publiquemos nuevas guías de uso del producto. Sin spam; baja cuando quieras.