Modelo 347: operaciones con terceros, con quién, cuánto y cómo lo arma Agentia Contable
Índice de contenidos
Cada febrero Hacienda pide una lista: con quién has hecho operaciones por más de 3.005,06 € en el año, cuánto y en qué trimestre. Con ella no se paga nada, pero Hacienda la cruza con la de tus clientes y proveedores, y cada diferencia puede acabar en un requerimiento. Esta guía explica quién presenta el modelo 347, qué va dentro y qué no, y cómo Agentia Contable lo arma desde las facturas.
Qué es el modelo 347
Es una declaración informativa anual: no liquida ningún impuesto, solo informa. Nace del deber de información del artículo 93 de la Ley General Tributaria y la regulan los artículos 31 a 35 del Reglamento general de gestión e inspección (Real Decreto 1065/2007). El modelo y su fichero los aprueba la Orden EHA/3012/2008.
Quién lo presenta (artículo 31.1): quien desarrolla actividades empresariales o profesionales; también las comunidades de propietarios y las entidades de carácter social, por sus compras.
Quién no (artículo 32):
- Quien no tenga en España la sede de su actividad, un establecimiento permanente ni su domicilio fiscal.
- Las personas físicas en estimación objetiva que, además, estén en el régimen simplificado del IVA, el de agricultura o el recargo de equivalencia, salvo por las operaciones con factura.
- Quien no supere los 3.005,06 € con ninguna persona o entidad en el año, o solo haya hecho operaciones excluidas (artículo 33.2).
- Quien lleve los libros registro por la Sede Electrónica, el SII (artículo 62.6 del Reglamento del IVA): obligatorio para quien liquida el IVA cada mes y voluntario para el resto. En el SII no se presenta el 347.
Cuándo: durante el mes de febrero del año siguiente, por las operaciones del año natural anterior (artículo 10 de la Orden EHA/3012/2008), de forma electrónica en la Sede de la AEAT.
Qué exige la norma
El umbral: 3.005,06 € por persona y año
Se declara a cada persona o entidad con la que las operaciones, en su conjunto, hayan superado 3.005,06 € en el año natural (artículo 33.1). Es la suma de todas las facturas del año con ese tercero: doce facturas de 300 € también obligan. Las entregas (tus ventas, clave B) y las adquisiciones (tus compras, clave A) se computan por separado, y entran tanto las operaciones sujetas y no exentas como las no sujetas o exentas.
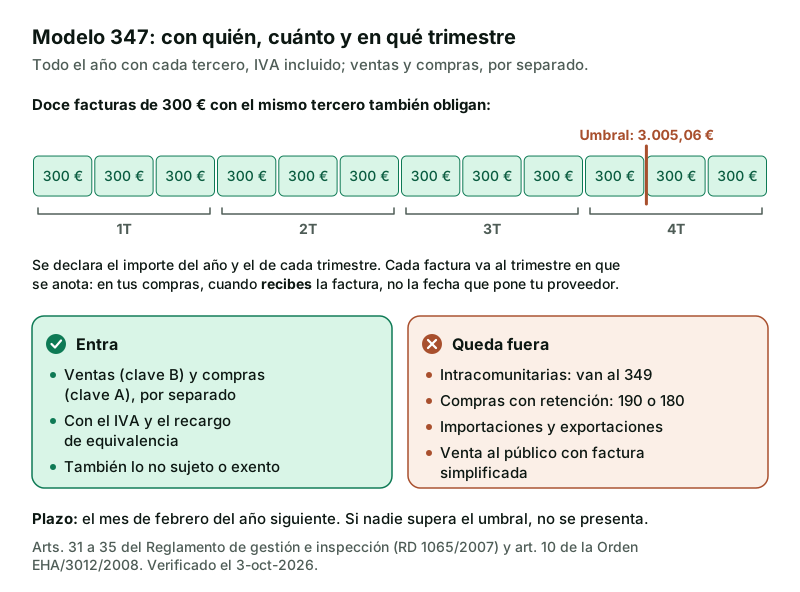
El importe es la contraprestación con el IVA y el recargo de equivalencia (artículo 34.2.a), neta de devoluciones, descuentos y operaciones sin efecto en el mismo año (artículo 34.4). El 347 no tiene declaración negativa: si nadie supera el umbral, no se presenta.
El desglose por trimestres y la fecha que manda
La información va desglosada por trimestres (artículo 33.1), y cada operación al periodo en que toca anotarla en el libro registro (artículo 35.1): en tus compras, cuando recibes la factura, no la fecha que pone tu proveedor. La factura de diciembre que te llega en enero es del primer trimestre siguiente, para ti y para quien te la emitió. Una devolución o un descuento de otro trimestre o de otro año se consigna en el trimestre o el año en que se produce (artículo 35.2). Quien está en el criterio de caja, o recibe facturas de alguien que lo está, declara esas operaciones por el devengo general y, además, por lo cobrado o pagado en el año, sin desglose trimestral (artículos 33.1 y 34.1.j).
Lo que se consigna aparte
El artículo 34.1 manda separar de las demás operaciones con el mismo tercero los arrendamientos de locales de negocio (el arrendador añade la referencia catastral y la localización del local), las operaciones de seguro, los cobros por cuenta de terceros, los importes superiores a 6.000 € percibidos en metálico de una misma persona (letra h), las transmisiones de inmuebles sujetas a IVA, el criterio de caja y las operaciones en las que eres el sujeto pasivo por inversión.
Lo que no se declara
Quedan fuera (artículo 33.2) las operaciones sin obligación de factura o de identificar al destinatario (la venta al público con factura simplificada), las ajenas a tu actividad, las gratuitas, los alquileres exentos de una persona física sin actividad, los efectos timbrados, las importaciones y exportaciones, los envíos entre la Península o Baleares y Canarias, Ceuta y Melilla, y lo que ya se informa en otra declaración con el mismo contenido (letra i): las operaciones intracomunitarias, que van en el 349, y las compras con retención, que declaras en el 190 o el 180.
Los errores que disparan requerimientos
- Trimestre distinto al del otro lado: tu compra de diciembre, recibida en enero, va al primer trimestre del año siguiente.
- Base sin IVA: el importe se declara con el IVA; la base deja tu cifra un 21 % por debajo de la del otro.
- NIF ausente o erróneo: Hacienda cruza por NIF; sin él, el tercero no cruza con nadie.
- Contar dos veces: la compra intracomunitaria en el 347 y en el 349, o el alquiler con retención en el 347 y en el 180.
Cómo se hace en Agentia Contable
De dónde sale cada tercero
La pantalla vive en Fiscal › Modelos › 347 y se calcula sobre el registro fiscal: las facturas expedidas y recibidas con sus claves AEAT. Eliges el ejercicio; el periodo del 347 es siempre «Anual».
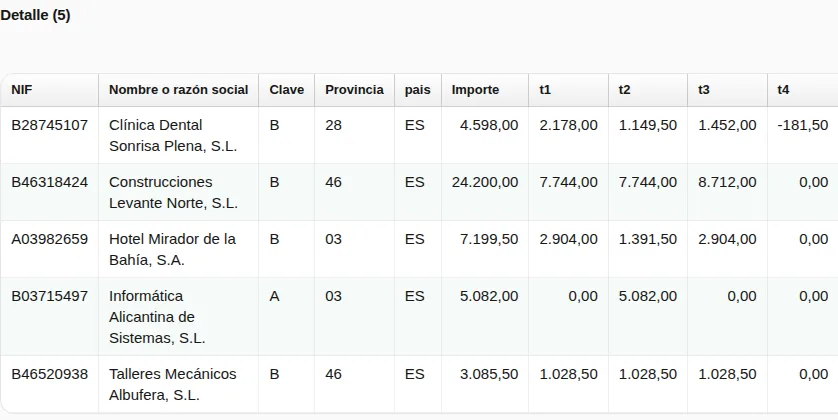
Sin hojas que cruzar: cada factura emitida aporta su importe a la clave B de su cliente y cada factura recibida a la clave A de su proveedor, con el mismo registro que alimenta el 303 y los libros registro. Agentia agrupa por NIF y clave, suma la base más la cuota y el recargo, más lo exento y lo no sujeto, sin restar la retención del IRPF y sin los suplidos, y una rectificativa de minoración resta.
El umbral y los trimestres se aplican solos: solo salen los terceros que superan 3.005,06 € sumando sus operaciones del año, y cada factura va al trimestre de su anotación, que en las recibidas es la fecha de recepción y, si no consta, la de expedición. También deja fuera por sí sola las intracomunitarias, las exportaciones, las importaciones y las compras con retención, y lo cuenta en los avisos al pie de las casillas. Lo que la norma quiere aparte sale aparte: las facturas de arrendamiento de local de negocio llevan su marca y su registro de inmueble, con la referencia catastral y la dirección de la ficha de inmuebles; las operaciones en criterio de caja, el importe devengado por los cobros, sin trimestres; las compras con inversión del sujeto pasivo, su propio registro. Los acumulados de otro programa cargados en Fiscal › Acumulados también entran, con aviso.
La pantalla muestra el Resumen de datos (casillas 01 «Número total de personas y entidades», 02 «Importe total anual de las operaciones», 03 «Número total de inmuebles» y 04 «Importe total de las operaciones de arrendamiento»), el Detalle con una fila por declarado y clave (NIF, nombre, clave, provincia, importe anual, los cuatro trimestres y las marcas de arrendamiento, caja e inversión), los registros de inmueble, los avisos y un «Borrador PDF (no oficial)» de trabajo. En el año en curso avisa de que las cifras son una estimación a hoy.
La ficha del tercero manda
Lo que el fichero necesita del tercero sale de su ficha, en Contabilidad › Terceros: la casilla «Incluir en el modelo 347», marcada por defecto (desmárcala y todas sus facturas quedan fuera); el «Código postal» y la «Provincia», porque la provincia del domicilio fiscal sale del código postal y, si falta, del campo «Provincia»; y el «Correo electrónico» de las cartas de comprobación.
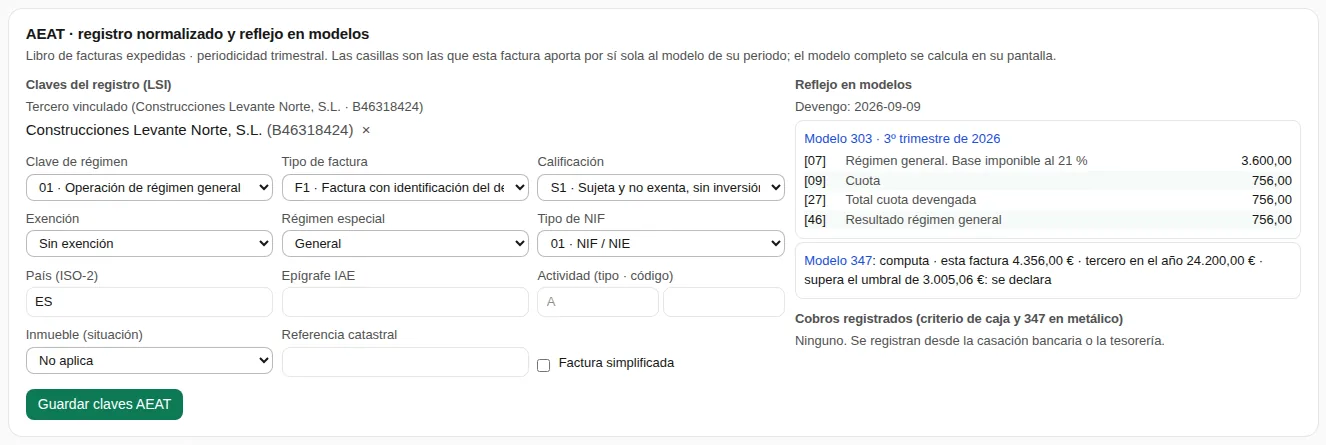
En cada factura, el bloque «AEAT · registro normalizado y reflejo en modelos» dice si computa: «Modelo 347: computa · esta factura 1.210,00 € · tercero en el año 4.840,00 € · supera el umbral de 3.005,06 €: se declara». Si no, dice por qué: «No computa en el 347: lleva retención (se declara en 111/115 o 190/180)».
Los avisos que paran el fichero
El fichero solo se ofrece si cada registro se puede escribir como pide el diseño. Si no, la pantalla dice «Fichero de presentación no disponible» y por qué, con el nombre de cada tercero afectado: un NIF que la AEAT no puede aceptar (letra de control errónea, o un NIF extranjero sin su país), para corregir en la ficha o en la factura; un residente sin provincia, para completar el código postal o la provincia en su ficha (el código 99 es solo para no residentes); un alquiler de local cuyo registro de inmueble no se puede completar (situación, referencia catastral o dirección); un ajuste manual de las casillas 03 o 04 que no coincide con los registros de inmueble; o ningún declarado, porque el 347 no tiene declaración negativa.
Lo que Agentia no avisa: una factura cuyo tercero no tiene NIF queda fuera del cálculo en silencio; si te falta un tercero, mira si sus facturas llevan el NIF.
En «Ajustes manuales» solo las casillas 03 y 04 se consideran sin fuente en el registro; cualquier otra admite únicamente un ajuste excepcional, con motivo obligatorio, que deja la presentación marcada «con ajustes». Con la presentación registrada, los ajustes quedan congelados.
Las cartas de comprobación
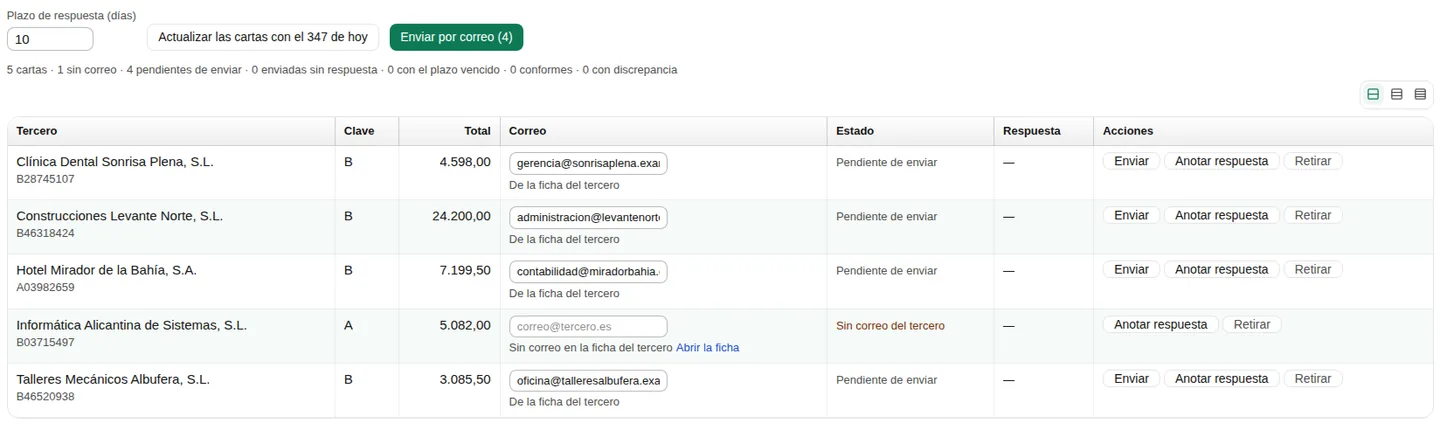
Antes de presentar, el bloque «Cartas de comprobación» prepara una carta por tercero declarado y clave, con los importes por trimestre, IVA incluido:
- Fijas el «Plazo de respuesta (días)», diez por defecto, y pulsas «Preparar las cartas del ejercicio»: Agentia recalcula el 347 y congela los importes de cada carta.
- Revisas el correo de cada fila (el de la ficha, o uno escrito ahí sin cambiar la ficha) y pulsas «Enviar por correo». El tercero responde desde el enlace sin registrarse, «Conforme» o «Discrepancia» con el importe que él tiene, y la respuesta aparece en la fila y te avisa por la campana. Si contesta por otro canal, «Anotar respuesta».
- Si las cifras cambian, «Actualizar las cartas con el 347 de hoy» sustituye las cartas afectadas y hay que reenviarlas. «Todas en PDF» las descarga para mandarlas por tu cuenta.
Si el tercero también lleva Agentia y las dos organizaciones están vinculadas, «En la red de Agentia» compara tu carta con la que él preparó para ti, sin correo («Coincide» o «Difiere»), y «Confirmar en la red» anota la respuesta en los dos lados. Una discrepancia no cambia tu 347: la revisas tú.
El fichero y la Sede
«Descargar fichero de presentación» genera 347_<año>.txt con el diseño de
registro vigente (Orden HAC/1431/2025): registros de 500 posiciones, uno de
tipo 1 con el declarante y los totales y uno de tipo 2 por cada declarado y
cada inmueble. Cada descarga deja constancia con su huella, y una prueba
automática descarga el fichero de una organización de pruebas y comprueba la
estructura, el NIF, el importe con IVA y el trimestre.
El fichero del 303 y el del 390 ya han pasado la validación de la Sede; el del
347 todavía no, y la pantalla lo dice: valídalo allí antes de presentarlo.
Agentia no presenta el modelo en la Sede por ti: subes el fichero en la presentación mediante fichero del modelo 347 de la Sede Electrónica y lo validas antes de firmar. Los datos del declarante salen del perfil fiscal («Datos para los modelos»), donde también marcas «Obligada a la declaración anual de operaciones con terceros (modelo 347)»; desmarcada, el calendario deja de reclamarlo. El plazo del calendario es el último día de febrero, llevado al primer día hábil si cae en fin de semana o festivo: el 347 de 2025 vence el 2-mar-2026.
Registrar la presentación
Una vez presentado, el recuadro «¿Presentado en la Sede? · Anual 2026» pide la «Fecha de presentación», el «Nº de justificante (opcional)» y una elección en «Qué hace esta marca»:
- «Con las cifras de ahora», por defecto: congela las casillas calculadas en ese momento y los ajustes vivos, con la casilla de confirmación y «Marcar como presentado». Al marcar, coteja la huella del fichero descargado con las cifras congeladas y avisa si algo cambió entre la descarga y el marcado. En el 347 no se cierra ningún periodo contable ni se propone asiento: eso es solo de los modelos de IVA y retenciones.
- «Solo anotarlo, de momento»: una nota con «Anotar sin cerrar». El calendario deja de reclamarlo y el aviso de plazo no salta, sin congelar nada. Después, «Pasar a presentado con las cifras» o «Quitar la marca».
El «Histórico de presentaciones» guarda cada una (original, complementaria o sustitutiva) con su justificante y sus papeles de trabajo en ZIP, y anular una presentación exige su propia confirmación.
Lo que Agentia no hace (todavía)
- No presenta el 347 en la Sede: genera el fichero y tú lo subes. Ese fichero no se ha validado aún en la Sede; el del 303 y el del 390 sí.
- No calcula los cobros en metálico superiores a 6.000 €: esas posiciones del fichero van a cero. Si los tienes, consígnalos en el formulario de la Sede.
- Solo genera las claves A y B: no las operaciones de seguro, las transmisiones de inmuebles sujetas a IVA, los cobros por cuenta de terceros ni las subvenciones.
- No avisa de las facturas sin NIF del tercero, y el cómputo anual sin trimestres solo lo aplica al criterio de caja, no a las comunidades de propietarios.
Fuentes
- Real Decreto 1065/2007, de 27 de julio, Reglamento General de las actuaciones y los procedimientos de gestión e inspección tributaria, artículos 31 a 35 (obligados, excluidos, contenido, datos a consignar e imputación temporal). Texto consolidado BOE-A-2007-15984, actualizado a 2-oct-2026. Verificado el 3-oct-2026.
- Ley 58/2003, de 17 de diciembre, General Tributaria, artículo 93 (obligaciones de información). Texto consolidado BOE-A-2003-23186, actualizado a 30-sep-2026. Verificado el 3-oct-2026.
- Orden EHA/3012/2008, de 20 de octubre, por la que se aprueba el modelo 347, artículos 1, 2 y 10 (modelo electrónico, forma y plazo: el mes de febrero) y anexo (claves A y B, metálico superior a 6.000 €, registros de 500 posiciones; última modificación por la Orden HAC/1431/2025, ejercicio 2025 y siguientes). Texto consolidado BOE-A-2008-16973, actualizado a 19-dic-2025. Verificado el 3-oct-2026.
- Real Decreto 1624/1992, de 29 de diciembre, Reglamento del IVA, artículo 62.6 (libros registro a través de la Sede Electrónica, el SII). Texto consolidado BOE-A-1992-28925, actualizado a 2-mar-2026. Verificado el 3-oct-2026.
¿Te ha resultado útil esta guía? Suscríbete y te avisamos cuando publiquemos nuevas guías de uso del producto. Sin spam; baja cuando quieras.