IVA intracomunitario y modelo 349: comprar y vender en la UE sin equivocarte de casilla
Índice de contenidos
Comprar a un proveedor alemán o facturar a un cliente francés tiene dos trampas: la factura va sin IVA, pero el impuesto no desaparece, y cada operación se declara dos veces, en el 303 y en el 349, con cifras que tienen que cuadrar. Esta guía explica qué dice la Ley del IVA, los errores más comunes y cómo Agentia Contable lleva cada factura a su casilla.
Qué es una operación intracomunitaria
Son las compras y ventas entre empresarios de dos Estados miembros de la Unión Europea. Las cuatro habituales, con su clave en el 349:
- Entrega intracomunitaria de bienes (clave E): vendes mercancía que sale de España hacia otro Estado miembro, a un empresario de allí.
- Adquisición intracomunitaria de bienes (clave A): compras mercancía que llega a España desde otro Estado miembro (artículo 15 de la Ley del IVA).
- Prestación intracomunitaria de servicios (clave S): prestas un servicio a un empresario de otro Estado miembro.
- Adquisición intracomunitaria de servicios (clave I): un empresario de otro Estado miembro te presta un servicio.
El anexo de la Orden EHA/769/2010 prevé además las claves T (triangulares), M y H (entregas tras una importación exenta) y R, D y C (ventas en consigna). No van al 349 las ventas a particulares (salvo de medios de transporte nuevos), las compras de fuera de la UE, los servicios sobre un inmueble (artículo 70.Uno.1.º) ni las operaciones con Canarias, Ceuta o Melilla, que a estos efectos no son territorio de un Estado miembro (artículo 3.Dos).
El requisito previo: el NIF-IVA
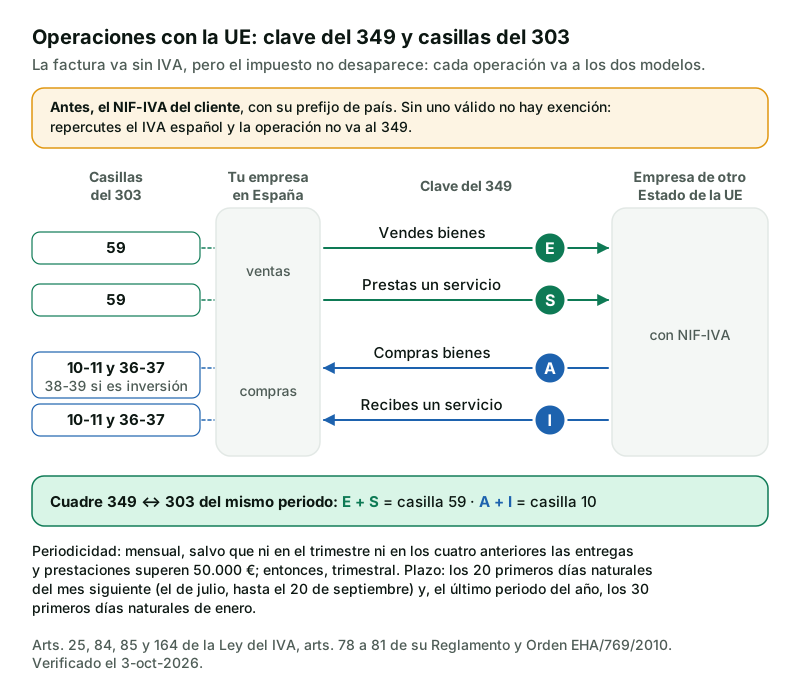
Para operar sin IVA con otro Estado miembro hay que estar en el Registro de Operadores Intracomunitarios: se pide con la declaración censal y la AEAT asigna el NIF-IVA, tu NIF con el prefijo ES (artículos 3.3 y 25.1 del Real Decreto 1065/2007). Tu cliente necesita el suyo y debe comunicártelo; puedes pedir a la AEAT que lo confirme (artículo 25.4 y 25.5 del mismo real decreto), que es la consulta VIES. Sin NIF-IVA válido del cliente no hay exención: repercutes el IVA español y la operación no va al 349 (artículo 79.1.1.º b del Reglamento del IVA).
Qué exige la norma en cada operación
Vender bienes. La entrega está exenta si los bienes viajan a otro Estado miembro y el comprador, empresario, te ha comunicado un NIF-IVA de otro Estado miembro. La exención queda además condicionada a que la incluyas en el 349 (artículo 25.Uno).
Comprar bienes. La adquisición está sujeta en España (artículo 13.1.ª) y el sujeto pasivo es quien compra (artículo 85): declaras tú la cuota, al tipo español del bien, como IVA devengado y, si tienes derecho, la deduces en la misma autoliquidación.
Servicios. Entre empresarios, el servicio se localiza donde tiene la sede quien lo recibe (artículo 69.Uno.1.º). El que prestas a una empresa de otro Estado miembro no está sujeto en España y va al 349 con la clave S si allí está sujeto y el sujeto pasivo es tu cliente (artículo 79.1.3.º del Reglamento); el que recibes lo autorrepercutes tú (artículo 84.Uno.2.º a), con la clave I (artículo 79.1.4.º).
| Operación (todas sin IVA en la factura) | Casillas del 303 | Clave del 349 |
|---|---|---|
| Vendes bienes a una empresa de la UE | 59 | E |
| Prestas un servicio a una empresa de la UE | 59 | S |
| Compras bienes a una empresa de la UE | 10-11 y 36-37 (38-39 si es inversión) | A |
| Recibes un servicio de una empresa de la UE | 10-11 y 36-37 | I |
| Prestas un servicio a una empresa de fuera de la UE | 120 | no va |
| Recibes un servicio de una empresa de fuera de la UE | 12-13 y 28-29 | no va |
El modelo 349. La declaración recapitulativa (artículo 164.Uno.5.º de la Ley; artículos 78 a 81 del Reglamento; Orden EHA/769/2010) recoge, por cada operador y clave, su NIF-IVA, su nombre y la base imponible total del periodo (artículo 80.1.1.º). Cada operación va al periodo de su devengo; una rectificación, al periodo en que se notifica al destinatario (artículo 80.2 y 80.3), en un registro que indica el periodo que corrige (anexo de la orden).
La periodicidad es mensual, salvo que ni en el trimestre ni en los cuatro anteriores las entregas de bienes y las prestaciones de servicios a declarar (las compras no cuentan) superen 50.000 € sin IVA: entonces es trimestral. Si el umbral se supera a mitad de trimestre, se declaran los meses transcurridos (artículo 81.2.2.º del Reglamento; artículo 10.2 de la orden). Plazos: los 20 primeros días naturales del mes siguiente; el de julio, hasta el 20 de septiembre; y el último periodo del año, los 30 primeros días naturales de enero (artículo 81.2 y 81.3 del Reglamento; artículo 10 de la orden). Sin operaciones no hay 349 que presentar (artículo 2 de la orden).
Los errores más frecuentes
- Vender sin IVA a un cliente sin NIF-IVA válido: el IVA no repercutido lo debes tú.
- Declarar la compra solo como deducción: son dos anotaciones, devengada (10 y 11) y deducida (36 y 37).
- 349 y 303 que no cuadran: E más S debe dar la casilla 59, y A más I la casilla 10 del mismo periodo.
- La clave equivocada o el NIF-IVA mal escrito: sin prefijo, con guiones o con «GR» para Grecia, cuyo prefijo es «EL».
- Seguir trimestral tras superar los 50.000 € y restar una rectificativa del periodo actual cuando corrige uno anterior.
Cómo se hace en Agentia Contable
La ficha del tercero
En Contabilidad › Terceros, en «Identificación», pones el NIF-IVA completo con prefijo (DE123456789) y el «País (ISO)» (DE), y desmarcas «Validar dígito de control del NIF»; el «Régimen de IVA» admite «Intracomunitario». Con el primer tercero o la primera factura intracomunitaria, el 349 aparece solo en el censo de obligaciones y en el menú de Fiscal. Agentia no consulta el VIES: compruébalo allí antes de facturar sin IVA.
Una compra a un proveedor de la UE
En Contabilidad › Nueva factura recibida, el «Tipo de operación» ofrece «Nacional», «Intracomunitaria», «Inversión del sujeto pasivo (ISP)» e «Importación (DUA)». Con «Intracomunitaria» aparece el «Tipo de operación intracomunitaria», «Bien» o «Servicio», que decide la clave del 349 (A o I); sin marcar, cuenta como bien. La cuota se calcula aunque la factura no la traiga. Sin NIF-IVA el alta se detiene: «Una compra intracomunitaria requiere el NIF-IVA del proveedor (con prefijo de país) para el modelo 349».
Al contabilizar, el asiento lleva la cuota a la vez a la 472 (IVA soportado) y a la 477 (IVA repercutido), con efecto neto cero. En el registro fiscal la factura queda con la clave 09 (adquisiciones intracomunitarias), que el 303 lleva a las casillas 10, 11, 36 y 37 (38 y 39 si marcaste «Bien de inversión (inmovilizado)»).
El alta no pide el país del proveedor: ponlo después en «País (ISO-2)» del bloque AEAT de la factura, en la ficha de su asiento. Sin él, el 349 lista al proveedor entre los operadores «sin NIF-IVA o sin país» y no ofrece el fichero.
En Contabilidad › Lote de facturas, la lectura del PDF propone la naturaleza de la operación; si parece intracomunitaria y el NIF-IVA no se reconoce, la factura espera en «Necesita decisión» con esa duda antes de registrarse.
Una venta a un cliente de la UE
Desde Facturación › Facturas emitidas, la factura nace con el NIF y el país de la ficha del tercero y las líneas pueden ir al 0 %. Las claves fiscales se fijan en la propia factura, en el bloque «AEAT · registro normalizado y reflejo en modelos», apartado «Claves del registro (LSI)»: «Exención» E5 para una entrega de bienes o «Calificación» N2 para un servicio, «Tipo de NIF» 02 (NIF-IVA intracomunitario) y «País (ISO-2)». Bajo la exención elegida aparece qué cubre, en llano y con ejemplos; «Guardar claves AEAT» rechaza una combinación incoherente.
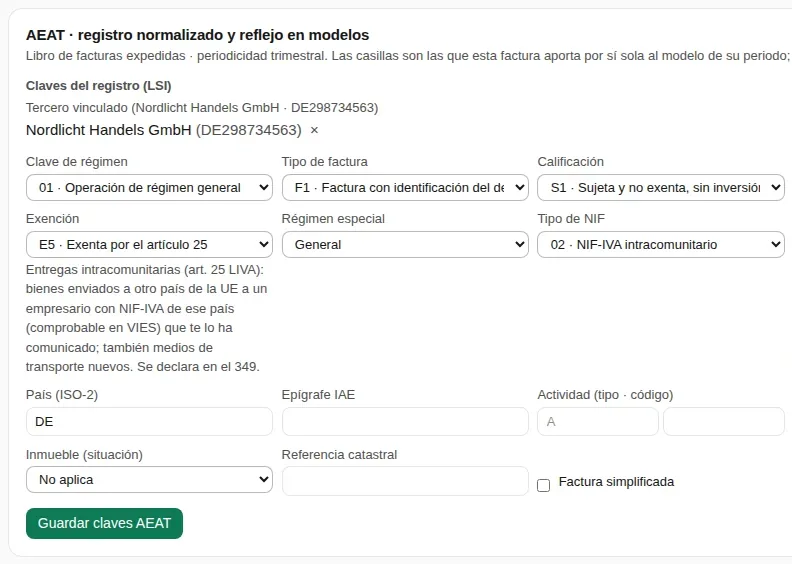
Si la venta se facturó en otro programa, en Contabilidad › Registrar factura emitida en otro sistema la «Calificación» ofrece «E5 — Entrega intracomunitaria exenta (cas. 59)» y «N2 — Prestación intracom. de servicios (no sujeta, cas. 59)» y exige el «Código de país del cliente (ISO-2)»; de la calificación sale la clave: E con E5, S con N2.
Lo que cada factura aporta a cada modelo
En el bloque «AEAT» de cada factura, el «Reflejo en modelos» enseña las casillas que aporta por sí sola al 303 de su periodo (una compra intracomunitaria pinta [10], [11], [36] y [37]; una venta exenta, [59]) y una línea «Modelo 349 · clave A · DE123456789 · base 1.000,00 €» que enlaza con el 349 de ese periodo.
Fiscal › Modelos AEAT › Modelo 349
El selector «Periodo» ofrece trimestres y meses, sea cual sea la periodicidad de tu IVA, para presentar meses sueltos si superas los 50.000 €. De arriba abajo:
- Resumen (casillas 01 y 02, la suma de cada clave y 03 y 04 para las rectificaciones) y Detalle: un operador por fila, con NIF-IVA, nombre, clave y base, lo que irá al fichero.
- Rectificaciones de periodos anteriores: una rectificativa enlazada con la factura que corrige se netea si la original es del mismo periodo; si es de un periodo anterior del ejercicio, va a un registro de rectificación con el periodo corregido y la base declarada entonces.
- Los avisos «Fichero de presentación no disponible»: operador sin NIF-IVA válido, base negativa, rectificativa sin periodo corregido, ajuste manual que descuadra el resumen o nada que declarar.
- Cuadre 349 ↔ 303: «Entregas y prestaciones (E + S) · casilla 59» y «Adquisiciones (A + I) · casilla 10», con la cifra del 303 del mismo periodo, la suma del 349, el residual y «Cuadra» o «No cuadra». Los dos modelos salen de las mismas facturas, así que un residual solo puede venir de un ajuste manual del 303 o de un acumulado de otro programa. Debajo, los operadores «sin NIF-IVA o sin país», que la AEAT rechazaría.
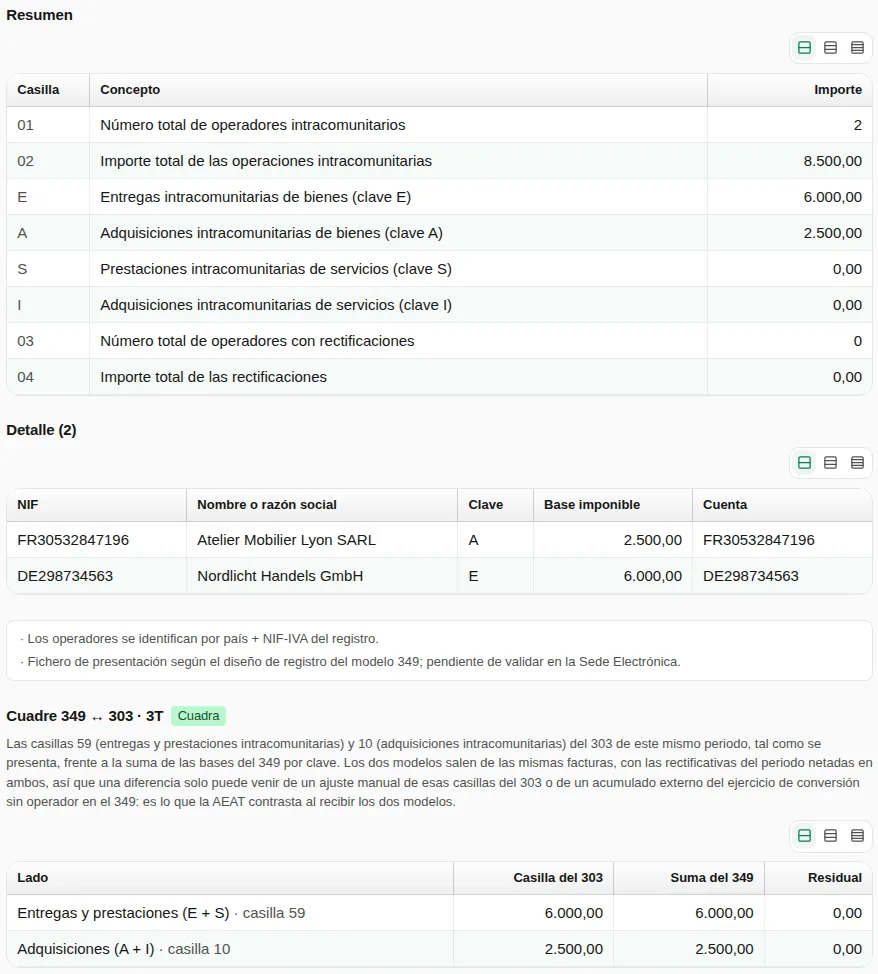
Arriba están «Borrador PDF (no oficial)» y «Descargar fichero de presentación», que genera los registros de 500 posiciones del anexo de la orden; la descarga queda registrada y su huella se coteja al marcar la presentación. Para eso, el recuadro «¿Presentado en la Sede? · 1T 2026» pide la fecha (el justificante es opcional) y ofrece dos opciones: «Con las cifras de ahora» congela casillas y ajustes tras tu confirmación; «Solo anotarlo, de momento» apaga el aviso del calendario sin congelar nada. Marcar el 349 no cierra ningún periodo.
El calendario y la periodicidad
En Fiscal › Calendario fiscal, el «Censo de obligaciones» incorpora el 349 con la periodicidad de tu IVA (mensual si liquidas cada mes o estás en el REDEME) y calcula cada vencimiento con esos plazos, llevado al día hábil siguiente si cae en fin de semana o festivo nacional. Si pasas a mensual por superar los 50.000 €, añade la obligación con «Añadir manual».
Qué mejora frente a otros programas
- Una sola fuente: las claves se eligen en cada factura y de ese registro salen a la vez el libro registro, el 303 y el 349, con el cuadre entre los dos en pantalla.
- La autorrepercusión se calcula sola, en el asiento (472 y 477) y en las casillas del 303, sin teclear nada dos veces.
- El reflejo por factura: cada factura dice a qué casillas y a qué fila del 349 va antes de calcular el modelo.
- Avisos del NIF-IVA en el alta, en el lote de facturas y en el modelo, que no ofrece el fichero mientras haya un operador sin NIF-IVA válido.
- El NIF-IVA se escribe como pide el diseño (sin guiones y con «EL» para Grecia aunque la ficha diga «GR») y el fichero queda con su huella registrada y cotejada.
Lo que Agentia no hace (todavía)
- No consulta el VIES: del NIF-IVA solo comprueba la forma (prefijo de un Estado miembro y de 2 a 15 caracteres).
- No vigila el umbral de 50.000 € ni cambia sola la periodicidad del 349.
- Solo declara las claves E, A, S e I; las T, M, H, R, D y C no.
- En una factura de Facturación no distingue bien de servicio: un servicio con N2 entra hoy en el 349 con la clave E (desde «Registrar factura emitida en otro sistema» sale con la S). Revisa el «Detalle» antes de presentar.
- No presenta el modelo en la Sede: genera el fichero y tú lo subes. El fichero sigue el diseño publicado, pero está pendiente de validación: valídalo en la Sede antes de presentarlo.
Fuentes
- Ley 37/1992, de 28 de diciembre, del IVA, artículos 3 (territorialidad), 13 y 15 (adquisiciones intracomunitarias), 25 (exención de las entregas intracomunitarias), 69 y 70 (localización de los servicios), 84 y 85 (sujetos pasivos) y 164 (declaración recapitulativa). Texto consolidado BOE-A-1992-28740, actualizado a 2-oct-2026. Verificado el 3-oct-2026.
- Real Decreto 1624/1992, de 29 de diciembre, Reglamento del IVA, artículos 78 a 81 (declaración recapitulativa: obligados, contenido, umbral de 50.000 € y plazos). Texto consolidado BOE-A-1992-28925, actualizado a 2-mar-2026. Verificado el 3-oct-2026.
- Real Decreto 1065/2007, de 27 de julio, Reglamento general de las actuaciones y los procedimientos de gestión e inspección tributaria, artículos 3.3 (Registro de operadores intracomunitarios) y 25 (NIF-IVA). Texto consolidado BOE-A-2007-15984, actualizado a 2-oct-2026. Verificado el 3-oct-2026.
- Orden EHA/769/2010, de 18 de marzo, por la que se aprueba el modelo 349, artículos 1, 2 y 10 (redacción de la Orden HAC/174/2020, BOE-A-2020-2898) y anexo (claves de operación, códigos de país y registros de 500 posiciones; redacción de la Orden HAC/1274/2020, BOE-A-2020-17269). Texto consolidado BOE-A-2010-5098, actualizado a 19-dic-2025. Verificado el 3-oct-2026.
- Orden EHA/3786/2008, de 29 de diciembre, del modelo 303, anexo I (redacción de la Orden HAC/27/2026). Texto consolidado BOE-A-2008-20953, actualizado a 26-ene-2026, que publica el modelo como imagen: los números de casilla siguen el diseño de registro 2026 de la Sede Electrónica de la AEAT, el que aplica la plataforma, y quedan pendientes de contrastar.
¿Te ha resultado útil esta guía? Suscríbete y te avisamos cuando publiquemos nuevas guías de uso del producto. Sin spam; baja cuando quieras.