Conciliación bancaria: extracto, casación con tus facturas y lo que no cuadra, en Agentia
Índice de contenidos
El banco es la fuente que no miente: cada euro que entra o sale deja un apunte en el extracto. Conciliar es comprobar que tu contabilidad cuenta lo mismo que ese extracto, movimiento a movimiento, y que cada apunte tiene su porqué. Esta guía explica qué pide la norma, dónde se descuadra casi siempre y cómo se hace en Agentia Contable.
Qué es conciliar el banco (y qué no)
Conciliar no es «meter el extracto». Son tres comprobaciones: completitud (todos los movimientos del banco están en el libro diario y ninguno dos veces), explicación (cada movimiento tiene su contrapartida: la factura emitida en un cobro, la recibida en un pago, la cuenta de gasto en una comisión) y saldo (el saldo del extracto coincide con el de la cuenta 572 a esa fecha, o la diferencia se explica). La casación es la segunda aplicada a facturas: enlazar el cobro y el pago con su factura, que deja de estar pendiente, con el asiento de tesorería cuadrado.
Qué exige la norma
El Código de Comercio exige «una contabilidad ordenada» con «un seguimiento cronológico de todas sus operaciones» (artículo 25.1); un libro diario que registre «día a día» las operaciones, con totales solo por periodos no superiores al trimestre y el detalle en otros registros (artículo 28.2); balances de comprobación con sumas y saldos «al menos trimestralmente» (artículo 28.1); libros «por orden de fechas» y sin tachaduras (artículo 29.1); y conservar libros, documentación y justificantes seis años desde el último asiento (artículo 30.1). El extracto es uno de ellos.
El PGC de PYMES da las cuentas: la 572, «Bancos e instituciones de crédito c/c vista, euros»; la 555, «Partidas pendientes de aplicación», para las remesas «cuya causa no resulte, en principio, identificable», solo «el tiempo estrictamente necesario para aclarar su causa»; la 626, «Servicios bancarios y similares»; la 625, «Primas de seguros»; la 669 y la 769, otros gastos e ingresos financieros.
Lo que llega sin factura. La Ley del IVA declara exentas las operaciones de seguro (artículo 20.Uno.16.º) y las financieras: depósitos, «servicios de cobro o pago prestados por el depositario», transferencias y tarjetas (artículo 20.Uno.18.º), y el Reglamento de facturación exime de expedir factura por ellas, con excepciones tasadas (artículo 3.2). Por eso el seguro llega como recibo y la comisión como apunte del extracto: no hay factura que reclamar; el justificante es el recibo o el apunte, con el extracto detrás.
El efectivo. Con un empresario o profesional de por medio no cabe pagar en efectivo desde 1.000 € (10.000 € si paga una persona física no residente que no actúa como empresario), y los justificantes del pago se guardan cinco años (Ley 7/2012, artículo 7.Uno.1 y 7.Uno.4).
El formato. El Cuaderno 43 de la Asociación Española de Banca («Norma 43») es el fichero de texto del extracto: cabecera por cuenta (registro 11), un apunte por movimiento (22) con sus conceptos (23), saldo final (33) y fin de fichero (88). Es un estándar bancario, no una norma del BOE.
Lo que descuadra con más frecuencia
- El extracto subido dos veces, o dos que se solapan: el tramo común entra duplicado.
- Un hueco entre extractos: faltan días y nadie lo nota hasta el cierre.
- El pago contabilizado dos veces: contra el proveedor al registrar la factura y contra el gasto al leer el cargo.
- Comisiones y recibos esperando una factura que no existe en una cuenta puente.
- Importes que no casan al céntimo: la comisión descontada, una transferencia que paga tres facturas.
- Un fichero manoseado: reabrirlo con una hoja de cálculo cambia importes, fechas y acentos sin avisar.
Cómo se hace en Agentia Contable
El banco vive en Contabilidad › Banco, con una barra común en el orden del trabajo: «Bandeja del banco», «Extracto (libro)», «Lotes por patrón», «Arranque (reglas)», «Cargos recurrentes» e «Importar extracto». La cuenta en foco viaja al cambiar de pantalla.
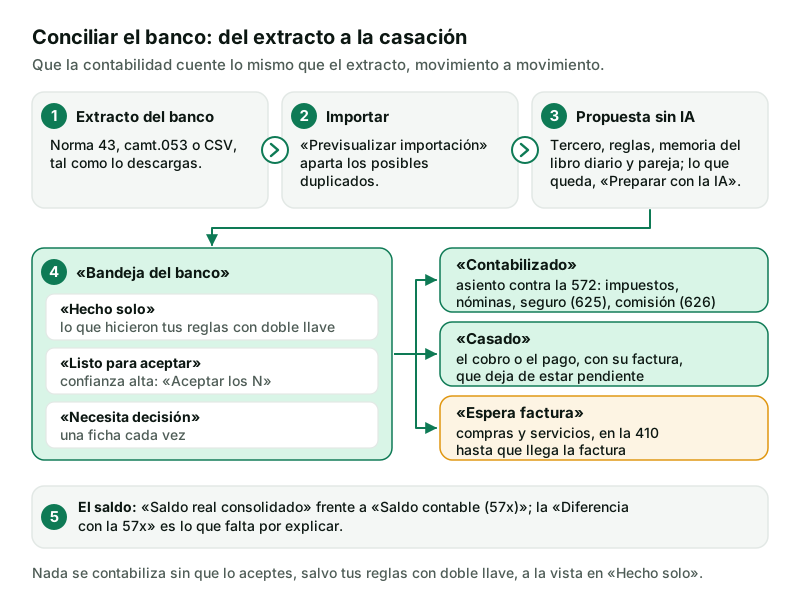
Importar el extracto
«Importar extracto bancario» admite Norma 43, camt.053 (XML ISO 20022),
CSV y el .xls de una entidad concreta; .xlsx, PDF y ZIP no se leen, y
la pantalla pide guardarlos como CSV UTF-8. Su consejo: «Descarga el extracto
de tu banco y súbelo tal cual».
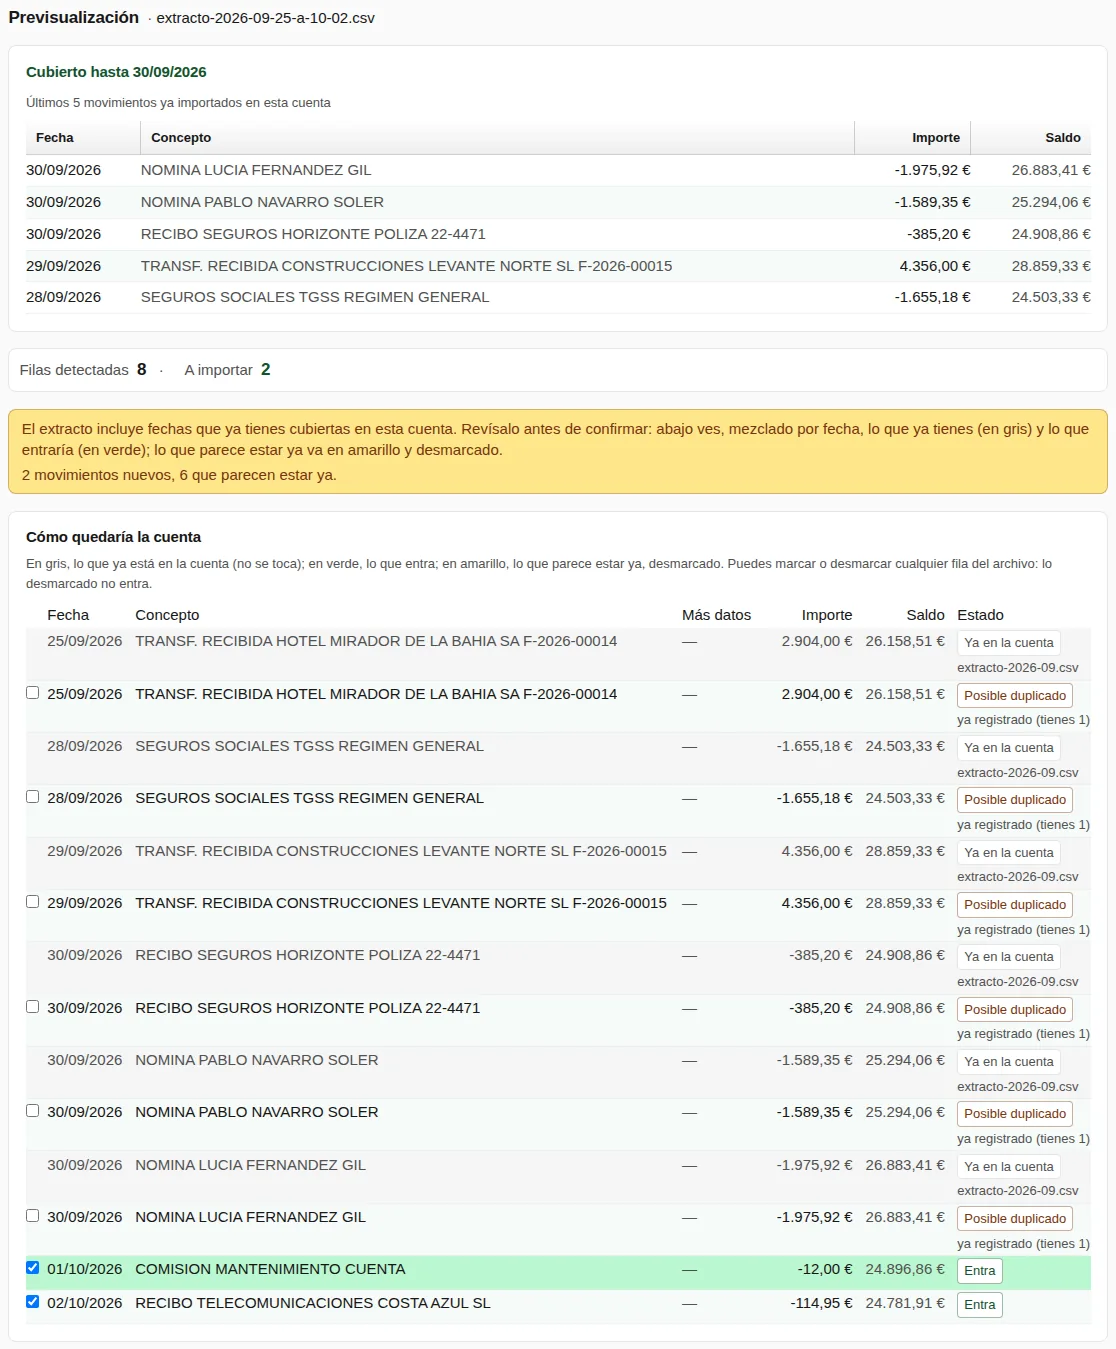
Eliges la cuenta (o la creas), pulsas «Previsualizar importación» y ves la tabla entera con las filas nuevas y los posibles duplicados. Un Norma 43 se comprueba contra sí mismo: si el saldo inicial más los movimientos no da el saldo final del registro 33 se rechaza, y sin registro 88 avisa de que puede estar cortado. El panel de continuidad dice hasta qué fecha está «Cubierto» y enseña el «Último movimiento ya importado».
Si el fichero solapa con lo que ya tienes, la tabla pasa a «Cómo quedaría la cuenta»: lo que ya está (gris) y lo que entraría (verde), mezclados por fecha; lo que parece estar ya va en amarillo y desmarcado en «Posibles duplicados», y lo marcas tú si es otro movimiento (duplicado: misma fecha, importe, concepto y referencia). «Confirmar importación» cierra y «¿Cuenta o fichero equivocados?» deshace la importación entera mientras ningún movimiento tenga ya asiento o casación. Un Norma 43 o camt.053 que llega al buzón de correo o a la carpeta se importa solo; si no sabe a qué cuenta va, espera en cuarentena en Tesorería › Maestros hasta que lo asignes.
La conexión automática con tu banco (PSD2) no está disponible hoy: la pantalla «Conexión con el banco (PSD2)» de Tesorería › Maestros existe, pero el agregador está pendiente de contratar y la pantalla lo dice. Hoy el extracto se importa.
Lo que la plataforma prepara sola al importar
En el mismo acto, sin IA, cada movimiento nuevo recibe lo que se puede saber: el tercero reconocido en el concepto, la propuesta de las reglas, la de la memoria del libro diario (el mismo concepto ya contabilizado igual) y su pareja entre facturas y vencimientos; la pantalla lo resume en «Preparado al importar, sin IA». Lo que queda va a «Preparar con la IA»: desde la decisión 681 la clasificación se encola, un servicio la resuelve por tandas y la pantalla genera los borradores según llegan las propuestas, con progreso, los fallidos con su motivo y un botón para parar.
El Extracto: el libro del banco
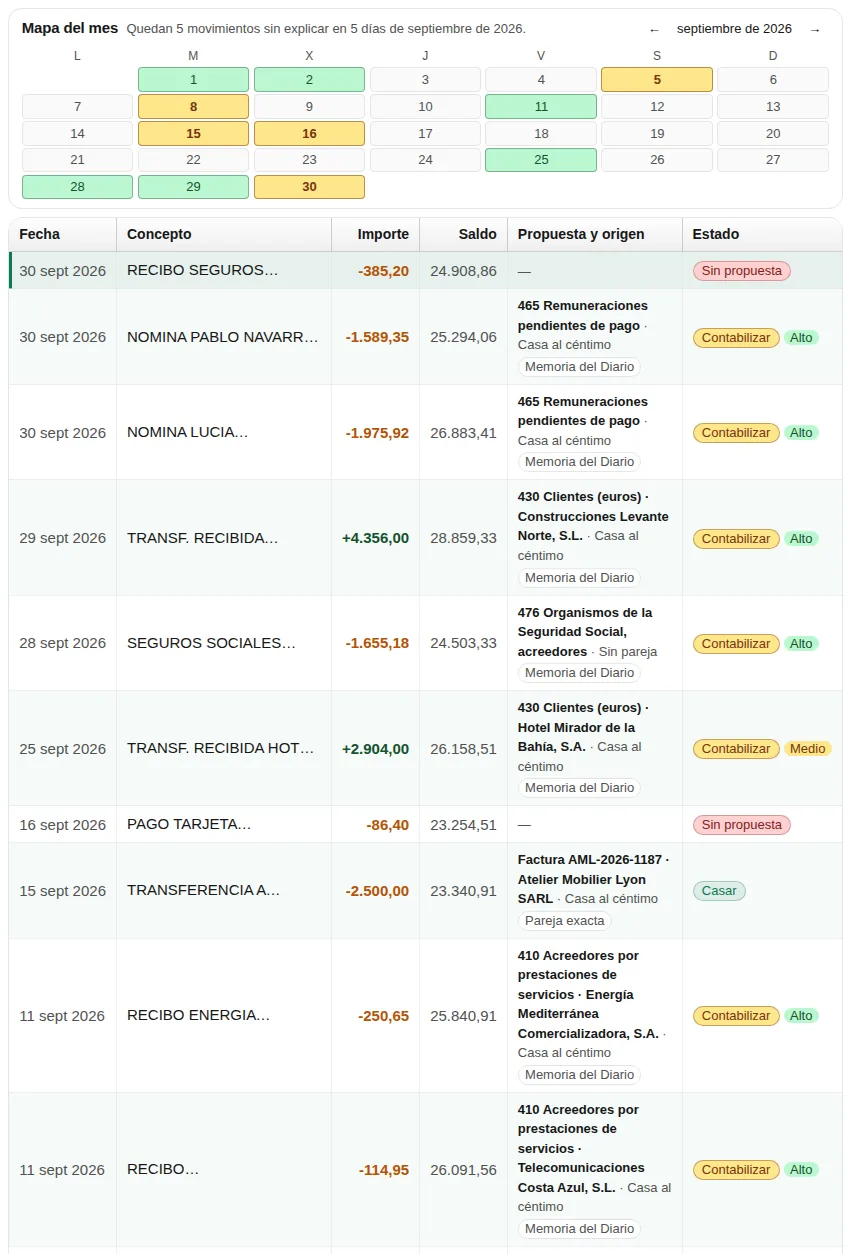
«Extracto (libro)» enseña todos los movimientos de la cuenta tal como los mandó el banco, con el saldo tras cada apunte y la columna «Propuesta y origen» (la contrapartida, su tercero y si viene de regla, memoria o IA); el panel del movimiento añade el «Ordenante / beneficiario». Cada fila lleva un estado: «Contabilizar», «Casar», «Espera factura» y «Sin propuesta» piden decisión; «Contabilizado» y «Casado» están resueltos. Los chips filtran toda la cuenta por estado, la búsqueda admite texto, importe y fechas, y «Pendientes» es el mismo número en toda la plataforma. El «Mapa del mes» pinta cada día según tenga movimientos sin explicar, explicados o ninguno, y al pulsarlo filtra el extracto a ese día: dice dónde faltan días antes de cerrar un mes. Aquí se consulta; se decide en la Bandeja.
La Bandeja del banco: decidir
La «Bandeja del banco» tiene tres bandas:
- «Hecho solo»: lo que tus reglas con la doble llave contabilizaron solas en los últimos 30 días; se revisa, se marca como visto o se deshace con un contra-asiento de hoy.
- «Listo para aceptar»: propuestas de confianza alta sin diferencia y con evidencia (regla, memoria, IA o pareja exacta). «Aceptar los N» contabiliza el lote y casa las parejas exactas, cada uno desmarcable y con deshacer. Cada apunte de gasto o ingreso enseña su categoría y la puedes cambiar: es la que lee el informe «Ingresos y gastos por categoría».
- «Necesita decisión»: una ficha cada vez, con las candidatas, el porqué y el origen. Teclas: ⏎ aceptar, C casar, R regla, A aplicar a los iguales, D dudoso, P reclamar, X rechazar, E editar.
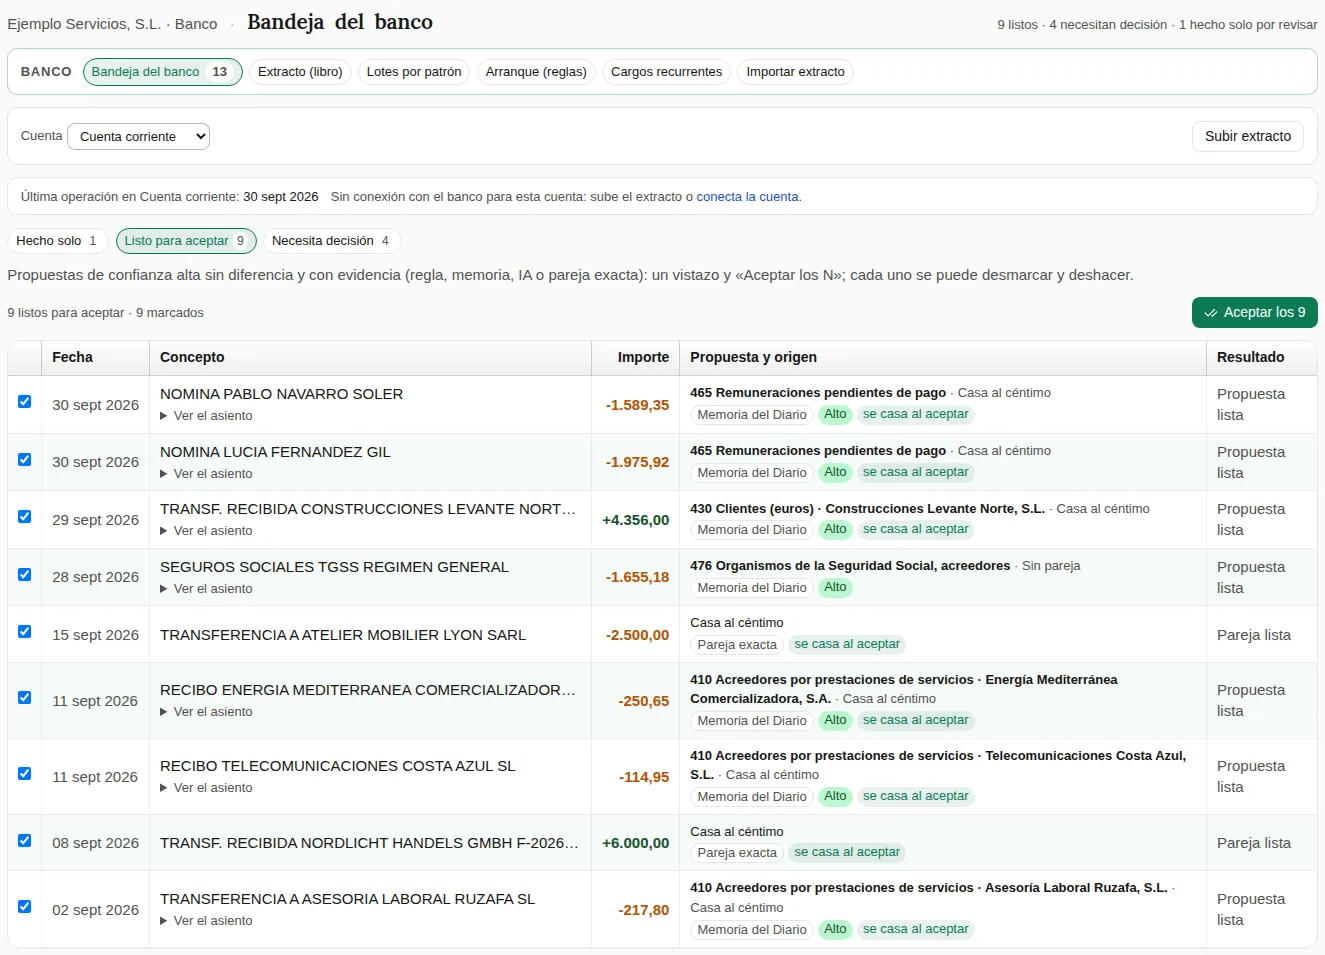
Un movimiento sin propuesta se resuelve con «Pedir a la IA una propuesta», casándolo a mano o creando el asiento vinculado. Nada se contabiliza sin que lo aceptes, salvo lo que tus reglas automáticas hacen solas, a la vista en «Hecho solo».
Casar un cobro o un pago con su factura
La regla de hierro es el importe: un movimiento casa con una factura si coincide al céntimo con lo que la factura tiene pendiente (retención aparte). La fecha solo ordena las candidatas («cercana» hasta 7 días). Un importe pequeño o común exige además una señal de identidad en el concepto (número de factura, tercero o NIF): una comisión de 9,75 € no es el pago de una factura de 9,75 €.
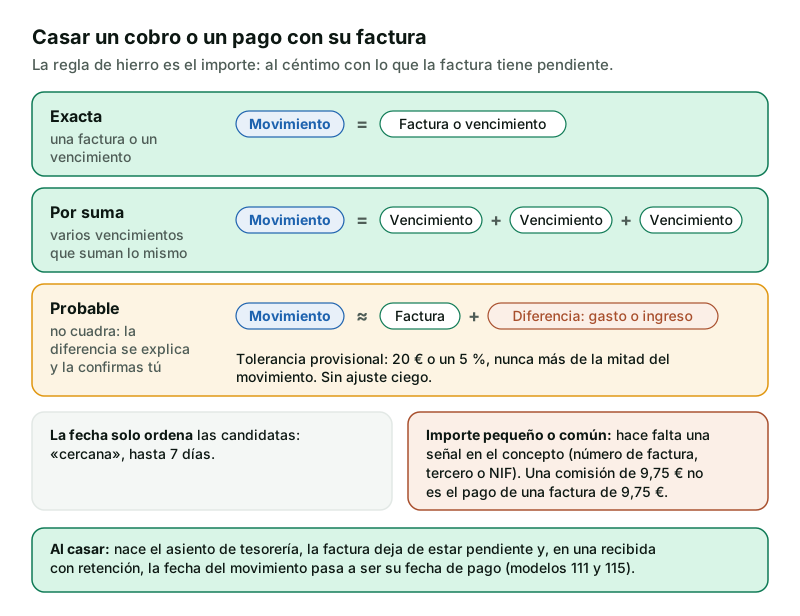
Las parejas son exacta (una factura o vencimiento), por suma (varios vencimientos) o probable, que no cuadra y explica la diferencia como gasto o ingreso, con una tolerancia provisional de 20 € o un 5 %, nunca más de la mitad del movimiento; la diferencia la confirmas tú, sin ajuste ciego. Al casar, el asiento de tesorería nace en el mismo acto, la factura deja de estar pendiente y, en una recibida con retención que no la tuviera, la fecha del movimiento pasa a ser su fecha de pago, la que leen los modelos 111 y 115. Desde Subir facturas, el panel de la pareja ofrece «Buscar pareja a mano», «Recalcular», «Buscar con la IA» sin candidata y «Preguntar a la IA» sobre una probable.
Recibos, comisiones, impuestos y nóminas: lo que no tiene factura
La plataforma distingue por naturaleza. Impuestos, cuotas de la Seguridad Social, nóminas y gastos financieros se proponen directamente contra su cuenta de gasto y la 572: estado «Contabilizar», y confirmas. Compras y servicios van a la cuenta puente del proveedor (410) hasta que llegue la factura, porque el gasto y su IVA nacen de la factura, nunca del banco: estado «Espera factura», con «Esperar al buzón», «Reclamar la factura al cliente», «Pedir la factura al proveedor», «Adjuntar la factura ahora» o «Gasto sin factura», que reclasifica el puente a una cuenta de gasto (629 por defecto) como no deducible.
El recibo del seguro y las comisiones son el matiz: no habrá factura, pero el gasto es real y su justificante es el recibo o el apunte. Van directos a su cuenta (625 el seguro; 626 la comisión, 669 si es gasto financiero). La vía más limpia es una regla («concepto contiene» la aseguradora o el banco → 625 o 626), que propone el asiento banco ↔ cuenta en cuanto entra el recibo, o el Arranque, que las sugiere en lote. Si la IA dejó un recibo en «Espera factura», no reclames nada: edita el asiento (tecla E) y llévalo a su cuenta; al año siguiente la memoria del libro diario lo propondrá sola. «Cargos recurrentes» agrupa esos recibos desde el tercer cargo (periodicidad, subidas, el que faltó, duplicados) sin contabilizar nada.
Las reglas: lo único que contabiliza solo
En Contabilidad › Reglas («Reglas de clasificación») defines reglas deterministas sobre los movimientos sin asiento: la primera que coincide propone el asiento banco ↔ cuenta, con tercero, categoría y reparto opcionales, sin cupo de IA. Para que una regla contabilice sola hacen falta dos llaves: la organización activa la auto-contabilización (la pantalla avisa de que entonces «contabilizan asientos sin verificación humana») y la regla lleva «Contabilizar automáticamente». Lo demás queda en borrador, y cada lote automático se revierte asiento a asiento. «Arranque (reglas)» propone en lote las reglas de los últimos 90 días, por contraparte y primeras palabras del concepto, y ninguna contabiliza sola; «Lotes por patrón» contabiliza de una vez los pendientes que repiten concepto y tercero, en un lote reversible, y a la segunda vez te propone la regla.
Cuadrar el saldo: el extracto frente a la 572
La portada de Tesorería («Posición») enfrenta el «Saldo real consolidado» con el «Saldo contable (57x)» y da la «Diferencia con la 57x». El saldo real es el dato más reciente: el saldo final del Norma 43 (registro 33) o del camt.053, el saldo tras el último movimiento importado o el que registres a mano. Una diferencia distinta de cero es lo que falta por explicar; si varias cuentas comparten la 572, solo se ve en el consolidado hasta que asignes una subcuenta a cada una en Maestros.
Qué mejora frente a otros programas
- La IA propone y tú confirmas: nada se contabiliza sin aceptar, salvo las reglas con doble llave, visibles en «Hecho solo».
- La propuesta nace al importar, sin IA; la IA solo entra en lo que queda, por tandas y con botón de parar.
- La casación une el cobro con su factura, que deja de estar pendiente, con la fecha de pago para las retenciones.
- El extracto se importa sin teclear en cuatro formatos, con cuadre de saldos del fichero.
- El extracto solapado se detecta y ves «Cómo quedaría la cuenta»; cada importación se deshace entera.
- Los apuntes llevan categoría para el informe del autónomo.
Lo que Agentia no hace (todavía)
- No se conecta sola a tu banco: la sincronización PSD2 espera al agregador.
- No lee extractos en PDF ni
.xlsx. - No casa por tolerancia sin que alguien explique la diferencia; el corte de 20 € o 5 % es provisional.
- No redacta una conciliación formal con partidas en tránsito: da la diferencia con la 57x y los pendientes.
- No decide qué gasto es deducible: el criterio es de tu asesor.
Fuentes
- Real Decreto de 22 de agosto de 1885 por el que se publica el Código de Comercio, artículos 25, 28, 29 y 30. Texto consolidado BOE-A-1885-6627, actualizado a 16-dic-2025. Verificado el 3-oct-2026.
- Real Decreto 1515/2007, de 16 de noviembre, Plan General de Contabilidad de PYMES, cuentas 572, 555, 625, 626, 669 y 769. Texto consolidado BOE-A-2007-19966, actualizado a 19-dic-2025. Verificado el 3-oct-2026.
- Ley 37/1992, de 28 de diciembre, del IVA, artículo 20.Uno.16.º y 18.º (vigentes desde el 1-ene-2019, sin cambios el 1-dic-2026). Texto consolidado BOE-A-1992-28740, actualizado a 2-oct-2026. Verificado el 3-oct-2026.
- Real Decreto 1619/2012, de 30 de noviembre, Reglamento de facturación, artículo 3.2. Texto consolidado BOE-A-2012-14696, actualizado a 31-mar-2026. Verificado el 3-oct-2026.
- Ley 7/2012, de 29 de octubre, de prevención y lucha contra el fraude, artículo 7.Uno.1 y 7.Uno.4 (redacción vigente desde el 11-jul-2021). Texto consolidado BOE-A-2012-13416, actualizado a 19-dic-2025. Verificado el 3-oct-2026.
- Cuaderno 43 de la Asociación Española de Banca (Norma 43): registros 11, 22, 23, 33 y 88, tal como los lee el importador de Agentia. Estándar bancario, no publicado en el BOE. Verificado el 3-oct-2026.
¿Te ha resultado útil esta guía? Suscríbete y te avisamos cuando publiquemos nuevas guías de uso del producto. Sin spam; baja cuando quieras.