Cierre del ejercicio: regularización, resultado y apertura, y cómo lo hace Agentia
Índice de contenidos
Cerrar el ejercicio es dejar la contabilidad de un año terminada y cuadrada: cada gasto e ingreso en el año que le corresponde, los bienes amortizados, el resultado calculado y los saldos trasladados al año siguiente. Esta guía explica qué exige la norma, qué suele salir mal y cómo lo hace Agentia Contable.
Qué es cerrar el ejercicio
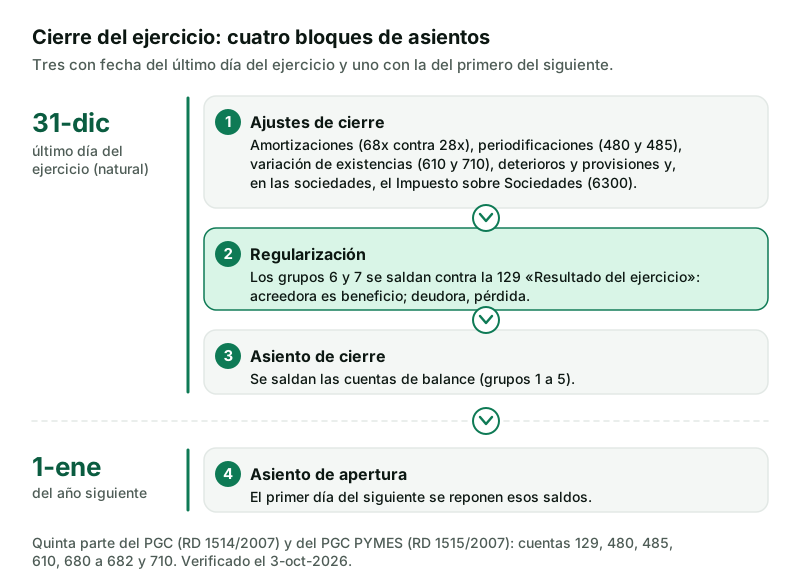
Son cuatro bloques de asientos, tres con fecha del último día del ejercicio y uno con fecha del primero del siguiente:
- Ajustes de cierre: amortizaciones (68x contra 28x), periodificaciones (480 y 485), variación de existencias (610 y 710), deterioros y provisiones y, en las sociedades, el devengo del Impuesto sobre Sociedades (6300).
- Regularización: los grupos 6 y 7 se saldan contra la 129 «Resultado del ejercicio»; acreedora es beneficio, deudora es pérdida.
- Asiento de cierre: se saldan las cuentas de balance (grupos 1 a 5).
- Asiento de apertura: el primer día del ejercicio siguiente se reponen esos saldos.
Qué exige la norma
Los libros y sus plazos (Código de Comercio)
- Todo empresario lleva un libro Diario y un libro de Inventarios y Cuentas anuales (art. 25). El segundo recoge al menos trimestralmente un balance de comprobación de sumas y saldos, el inventario de cierre y las cuentas anuales (art. 28.1).
- Los libros se legalizan en el Registro Mercantil antes de que pasen cuatro meses desde el cierre (art. 27.2): con ejercicio natural, antes del 30-abr.
- Libros y justificantes se conservan seis años desde el último asiento (art. 30).
- Al cierre se formulan las cuentas anuales, que deben mostrar la imagen fiel (art. 34). El art. 38 fija las reglas: prudencia, amortizaciones y deterioros «tanto si el ejercicio se salda con beneficio como con pérdida», devengo y no compensar partidas.
Los principios y los asientos (PGC y PGC PYMES)
El Plan General de Contabilidad (Real Decreto 1514/2007) y el de PYMES (Real Decreto 1515/2007) recogen esos principios en su marco conceptual (primera parte, apartado 3.º: devengo, uniformidad, prudencia, no compensación e importancia relativa) y describen los asientos del cierre en su quinta parte:
- La 129 se abona con cargo a las cuentas de los grupos 6 y 7 con saldo acreedor y se carga con abono a las de saldo deudor «para determinar el resultado del ejercicio»; al aplicarlo, su saldo pasa a la 120, la 121 o las reservas.
- La 480 «Gastos anticipados» recoge gastos contabilizados en el ejercicio que se cierra y que corresponden al siguiente: se carga al cierre con abono al grupo 6 y se abona al principio del ejercicio siguiente. La 485 es su espejo para los ingresos.
- Las 610 a 612 (y 710 a 713) registran «al cierre de ejercicio» la variación entre existencias finales e iniciales, con saldo a la 129.
- Las 680 a 682 se cargan por la dotación del ejercicio con abono a las 280 a 282; la norma de registro y valoración 2.ª exige amortizar «de manera sistemática y racional en función de la vida útil».
Puedes aplicar el PGC PYMES si durante dos ejercicios seguidos no superas, a la fecha de cierre, dos de estos límites: 4.000.000 € de activo, 8.000.000 € de cifra de negocios y 50 trabajadores (art. 2 del Real Decreto 1515/2007); los criterios de microempresa piden 1.000.000 €, 2.000.000 € y 10 trabajadores (art. 4).
Los plazos de la sociedad (Ley de Sociedades de Capital)
- Los administradores formulan las cuentas y la propuesta de aplicación del resultado en tres meses desde el cierre (art. 253.1).
- La junta ordinaria las aprueba en los seis primeros meses del ejercicio siguiente (arts. 164.1 y 272.1).
- Solo hay dividendos con las atenciones legales cubiertas y sin que el patrimonio neto baje del capital (art. 273). El 10 % del beneficio va a la reserva legal hasta que alcance el 20 % del capital social (art. 274.1).
- Las cuentas aprobadas se depositan en el Registro Mercantil en el mes siguiente (art. 279.1).
Con ejercicio natural: cierre el 31-dic, cuentas formuladas antes del 31-mar, libros legalizados antes del 30-abr, junta antes del 30-jun y depósito antes del 30-jul.
Y si eres autónomo
La Ley del IRPF exige contabilidad ajustada al Código de Comercio al empresario en estimación directa normal (art. 104.2 de la Ley 35/2006 y art. 68.2 del Reglamento). En estimación directa simplificada bastan los libros registro de ventas e ingresos, de compras y gastos y de bienes de inversión (art. 68.3 y 68.4 del Reglamento; los profesionales, los del art. 68.5). No hay junta ni depósito y el rendimiento tributa en tu renta, pero regularizar y cerrar el año deja ese rendimiento cuadrado.
Los errores que descuadran el cierre
- Cerrar con borradores: un asiento sin contabilizar no entra en la regularización.
- Un libro que no cuadra: si la suma del debe y la del haber del ejercicio no coinciden (una importación con partida simple), ningún asiento de cierre puede cuadrar.
- Amortizar «cuando haya beneficio»: el art. 38 del Código obliga a dotar con beneficio y con pérdida.
- Clientes que no pagan y siguen en la 430: a los seis meses del vencimiento el deterioro es deducible (art. 13.1 de la Ley del Impuesto sobre Sociedades) y el cliente pasa a la 436.
- Seguir anotando sobre un ejercicio cerrado, o abrir el nuevo sin asiento de apertura: los saldos de banco, clientes y proveedores empiezan en cero o se duplican.
Cómo se hace en Agentia Contable
El módulo es Cierre del ejercicio (en el menú, «Cierre y cuentas anuales»). El selector «Ejercicio» propone el último ya terminado y todavía abierto. Los ejercicios se crean en Contabilidad › Ejercicios contables («Nuevo ejercicio», con el año natural por defecto); sus periodos contables, de IVA y de IRPF viven en Contabilidad › Periodos fiscales.
1. El chequeo previo
El bloque «Chequeo previo» tiene un botón, «Ejecutar chequeo» (después, «Repetir chequeo»), y devuelve una tabla con cada comprobación, su estado («Correcto», «Aviso» o «No disponible») y el detalle en cifras: asientos descuadrados y borradores, huecos de numeración del Diario, facturas sin asiento, periodos de IVA e IRPF sin presentar, vencimientos vencidos, saldo en la 555, bienes sin dotación, diferencia entre el extracto bancario y la 572, periodificaciones pendientes, efectos vencidos sin dudoso cobro, Impuesto sobre Sociedades sin contabilizar y resultado provisional. Cada aviso enlaza con la pantalla que lo resuelve («Ver los borradores», «Ir a la amortización»…).
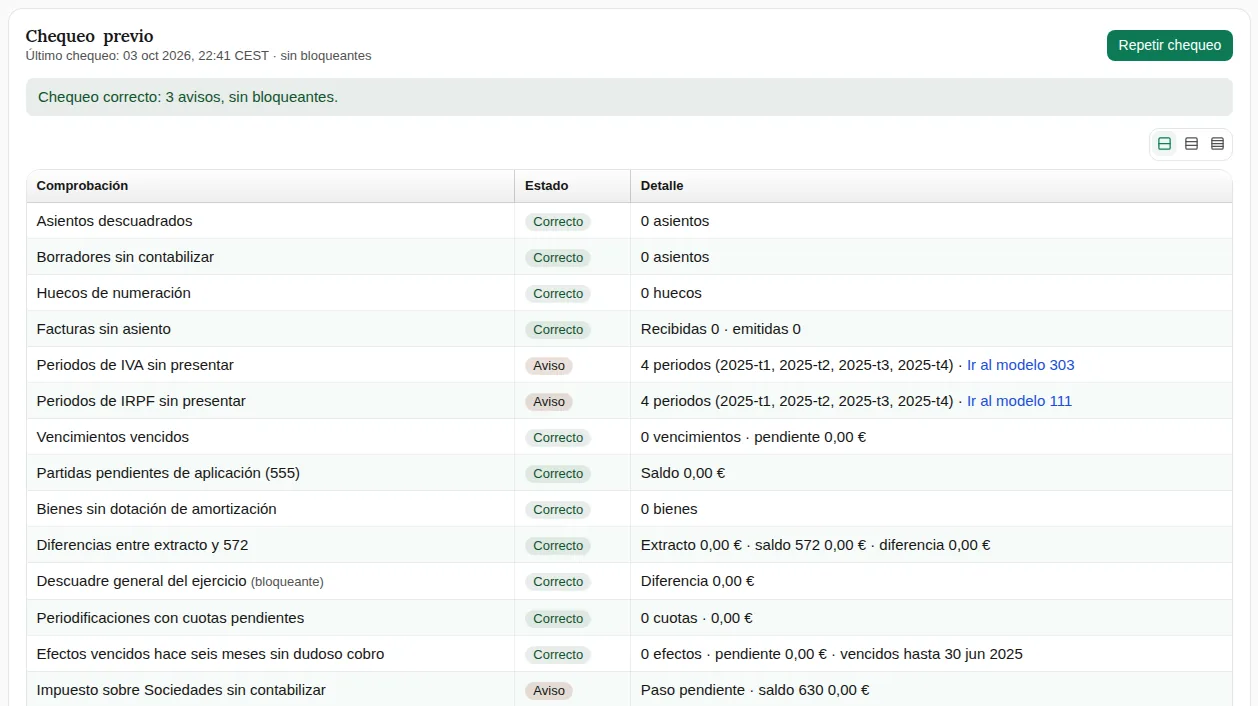
Solo una comprobación es bloqueante: el descuadre general del ejercicio (que la suma del debe y la del haber de los asientos contabilizados no coincidan). Mientras esté en rojo, los pasos del cierre no se ofrecen; y si se intentara por otra vía, la regularización se niega con el mensaje «El ejercicio está descuadrado…» y la diferencia exacta en euros, sin escribir nada. En el software tradicional ese descuadre aparece después, en el balance, con el ejercicio cerrado a medias.
Encima del chequeo hay tres ayudas: «Devengos del mes», «Salud del libro» (saldos invertidos, la 555 y la 4009 que envejecen) y «Cierre como tablero» (una tarea por aviso con responsable y plazo). El «Agente del cierre» propone qué hacer con los avisos y alguien con rol contable lo aprueba: nada se contabiliza solo.
2. Los ajustes antes de regularizar
- Amortizaciones, en Inmovilizado › Dotaciones de amortización: eliges «Periodo» (anual, trimestral o mensual), «Asiento» («Uno por bien» o «Uno por grupo») y la casilla «Contabilizar (si no, propuestas en borrador)». Agentia calcula la dotación de todos los bienes en alta con prorrata por días y el método del grupo (lineal, porcentaje constante o números dígitos, art. 12.1 de la Ley del Impuesto sobre Sociedades) y genera el asiento 68x contra 28x. Las dotaciones salen del fichero de bienes: no las tecleas.
- Periodificaciones, en Cierre › Periodificaciones: indicas gasto o ingreso, cuenta, importe y periodo, y ves las cuotas mensuales antes de crear nada. Un asiento traslada el importe a la 480 o la 485; «Generar» contabiliza las cuotas vencidas, que lo devuelven a la 6xx o la 7xx; anularla revierte todos los asientos.
- Dudoso cobro, en Tesorería › Cartera de efectos: los efectos vencidos seis meses o más antes del fin del ejercicio se reclasifican a la 436 y, si quieres, se dota el deterioro (694 contra 490).
- Impuesto sobre Sociedades: es el primer paso del asistente. Lo que no sale de la contabilidad (ajustes extracontables, bases negativas a compensar) lo anotas en la pantalla del modelo 200, bloque «Datos del Impuesto sobre Sociedades».
3. Los seis pasos
El bloque «Pasos del cierre» los enumera en orden: solo se ofrece el siguiente pendiente y cada uno guarda quién lo hizo, cuándo y con qué asientos.
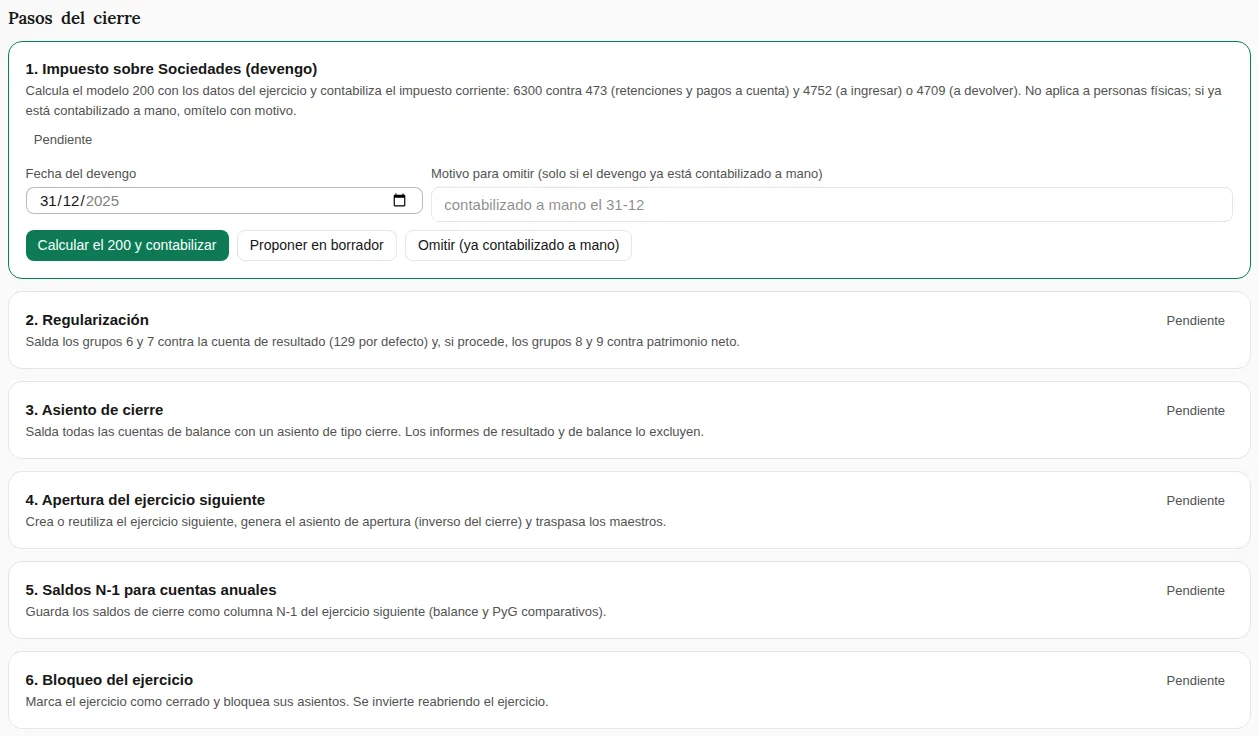
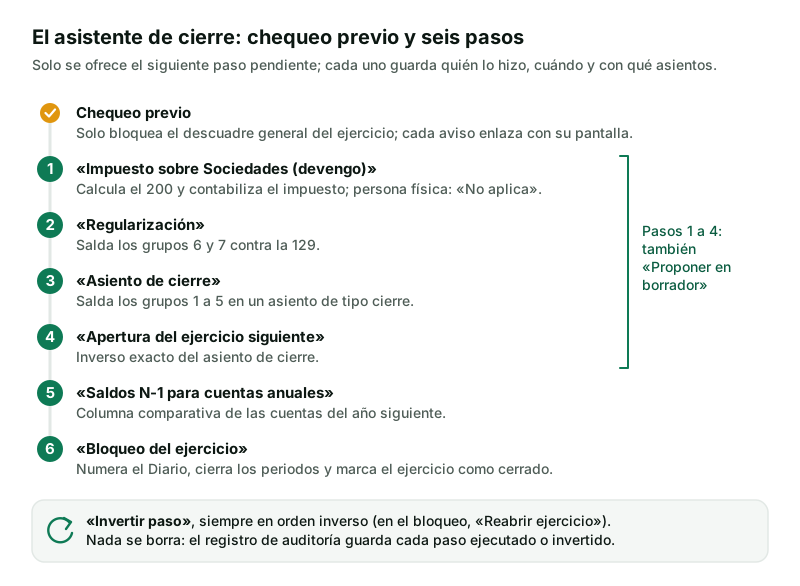
- «Impuesto sobre Sociedades (devengo)». Con «Calcular el 200 y contabilizar», el servidor calcula el modelo 200 y contabiliza el impuesto corriente: 6300 al debe por la cuota líquida, 473 al haber por retenciones y pagos fraccionados, y 4752 (a ingresar) o 4709 (a devolver). «Omitir (ya contabilizado a mano)» exige un motivo; si la 630 ya tiene saldo, el paso no duplica. Para una persona física aparece como «No aplica».
- «Regularización». Eliges «Fecha» (por defecto, el último día), «Cuenta de resultado» (129) y «Modo»: «Un solo asiento (6 y 7 contra resultado)» o «Separado (gastos e ingresos por separado)». «Contabilizar» salda los grupos 6 y 7 contra la 129 y, en el plan general, los grupos 8 y 9 contra el patrimonio neto.
- «Asiento de cierre». Salda los grupos 1 a 5 en un asiento de tipo cierre. Exige la regularización hecha y sin saldo en los grupos 6 a 9; si no, avisa: «La regularización no refleja los movimientos actuales: inviértela y repítela».
- «Apertura del ejercicio siguiente». Crea el ejercicio siguiente si no existe o reutiliza el que tengas, y contabiliza la apertura como inverso exacto del asiento de cierre. La casilla «Traspasar maestros al ejercicio siguiente» copia los datos por ejercicio que existan.
- «Saldos N-1 para cuentas anuales» («Guardar saldos N-1»): guarda los saldos del ejercicio, sin regularización ni cierre, como columna comparativa del año siguiente. Se revisan en Cierre › Saldos N-1, también por CSV.
- «Bloqueo del ejercicio» («Bloquear ejercicio», con confirmación): numera el Libro Diario en orden cronológico, cierra los periodos contables, de IVA y de IRPF que terminan dentro del ejercicio y lo marca como cerrado: ningún asiento con fecha del ejercicio entra ni se modifica.
Los pasos 1 a 4 tienen además «Proponer en borrador»: el asiento nace como borrador y el paso queda «Propuesto (borrador)» hasta que lo contabilizas. Regularizar, cerrar y abrir son tres clics del mismo asistente.
4. Deshacer
Cada paso hecho se invierte con «Invertir paso» (en el bloqueo, «Reabrir ejercicio»), siempre en orden inverso (no puedes invertir la regularización con el cierre hecho). Un asiento contabilizado se invierte con un asiento de reverso de la misma fecha, que hereda el tipo para que los informes lo sigan excluyendo; un borrador se elimina. La apertura no se invierte si el ejercicio siguiente ya tiene asientos contabilizados que dependan de ella. Nada se borra: el registro de auditoría guarda cada paso ejecutado o invertido y cada bloqueo o desbloqueo, con usuario y fecha.
5. Los informes
En Contabilidad › Informes están el «Balance de sumas y saldos», la «Cuenta de pérdidas y ganancias», el «Balance de situación», el «Libro Diario» y el «Libro Mayor». La convención es fija: la cuenta de pérdidas y ganancias excluye los asientos de regularización y cierre (si no, el resultado se anularía a sí mismo); el balance y el de sumas y saldos excluyen solo el cierre; el Diario y el Mayor lo incluyen todo.
6. Después del cierre
Cierre › Cuentas anuales formula el balance, la cuenta de resultados y la memoria con los saldos N y N-1, incluida la «Propuesta de aplicación del resultado» («Base de reparto», «A reserva legal» y el resto de partidas), que tiene que cuadrar al céntimo. La formulación, la legalización y el depósito están en la guía Cuentas anuales y depósito.
Lo que Agentia no hace (todavía)
- No calcula la variación de existencias: el asiento de las 610/710 contra el grupo 3 lo contabilizas a mano antes de regularizar.
- No dota deterioros ni provisiones por su cuenta: avisa de los efectos vencidos y la dotación la pides tú desde la cartera; las provisiones son asientos tuyos.
- No decide los ajustes extracontables del Impuesto sobre Sociedades: el modelo 200 parte del resultado contable y de lo que anotes en los datos del ejercicio. Tampoco presenta el modelo en la Sede por ti.
- No contabiliza la aplicación del resultado (129 a 120, 121 o 112) tras la junta: es un asiento manual del ejercicio siguiente.
- El devengo del Impuesto sobre Sociedades y la dotación automática de amortizaciones exigen ejercicio natural (del 1-ene al 31-dic).
Fuentes
- Real Decreto de 22 de agosto de 1885, Código de Comercio, artículos 25 a 30 (libros, legalización, conservación) y 34 a 38 (cuentas anuales, imagen fiel, prudencia y devengo). Texto consolidado BOE-A-1885-6627, actualizado a 16-dic-2025. Verificado el 3-oct-2026.
- Real Decreto 1514/2007, de 16 de noviembre, Plan General de Contabilidad: primera parte, apartado 3.º; segunda parte, norma 2.ª; quinta parte, cuentas 129, 120, 121, 480, 485, 610, 680 a 682 y 710. Texto consolidado BOE-A-2007-19884, actualizado a 17-jun-2026. Verificado el 3-oct-2026.
- Real Decreto 1515/2007, de 16 de noviembre, Plan General de Contabilidad de PYMES, artículos 2 y 4, primera parte, apartado 3.º, segunda parte, norma 2.ª, y quinta parte, cuenta 129. Texto consolidado BOE-A-2007-19966, actualizado a 19-dic-2025. Verificado el 3-oct-2026.
- Real Decreto Legislativo 1/2010, de 2 de julio, Ley de Sociedades de Capital, artículos 164.1, 253.1, 272.1, 273, 274 y 279.1. Texto consolidado BOE-A-2010-10544, actualizado a 19-dic-2025. Verificado el 3-oct-2026.
- Ley 35/2006, de 28 de noviembre, del IRPF, artículo 104.2 y 104.3. Texto consolidado BOE-A-2006-20764, actualizado a 2-oct-2026. Verificado el 3-oct-2026.
- Real Decreto 439/2007, de 30 de marzo, Reglamento del IRPF, artículo 68, apartados 2 a 5. Texto consolidado BOE-A-2007-6820, actualizado a 2-oct-2026. Verificado el 3-oct-2026.
- Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades, artículos 12.1 y 13.1. Texto consolidado BOE-A-2014-12328, actualizado a 3-sep-2026. Verificado el 3-oct-2026.
¿Te ha resultado útil esta guía? Suscríbete y te avisamos cuando publiquemos nuevas guías de uso del producto. Sin spam; baja cuando quieras.